インド合弁前に必須のバックグラウンドチェック完全ガイド
インド企業との合弁事業を検討する際、「英語が堪能で話が早い」「工場を視察したら相当立派だった」という印象から、そのまま資本を投入しようとするケースが増えています。「日本のことが好きそう」「いい人そう」という状況になると、これも何かのご縁と決断したくなる気持ちは理解できます。
しかし、こういうときこそ慎重になる必要があります。インドは事業実態のない会社が非常に多い国であり、インド企業の過半数が何らかの不正被害を経験しているという調査結果もあります。「いい人そう」という印象の裏側を確認しないまま資本を投入してしまうのは、登記簿も確認せずに不動産を購入するようなものです。
本記事では、インド企業と組む前に一般的に実施されるバックグラウンドチェックについて、①なぜそこまで重要なのか、②具体的にどのような手続きをするのか、③「何が出てくるのか」の典型的な事例まで解説します。
インドで「揉めたら裁判で」は通用しない——3つの数字が示すリスク
まず、日本の感覚を一度リセットするところから始める必要があります。「最悪、揉めたら契約書に基づいて訴えればいい」という発想でいると、インドでは非常に痛い目を見る可能性が高いです。インドの大前提を理解するために、まず3つの数字を押さえておきたいと思います。
インド企業の59%が不正被害:世界平均を18ポイント上回る現実
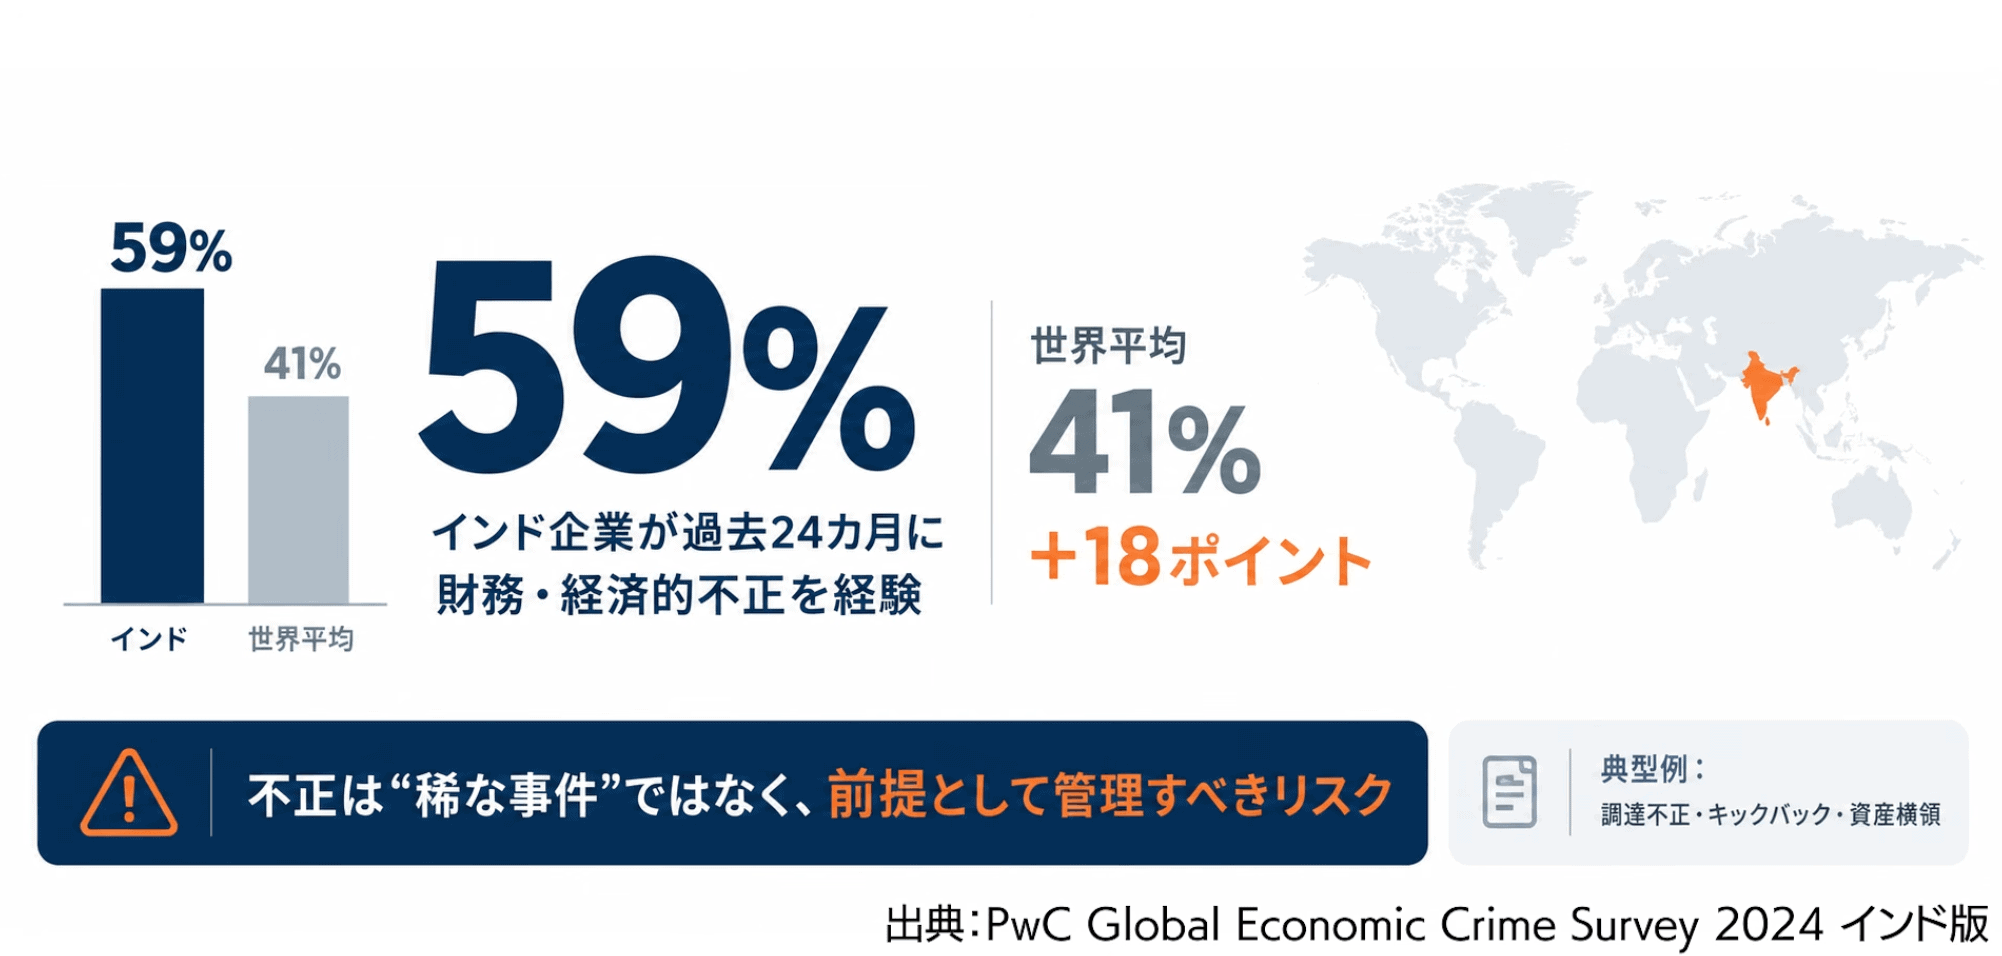
1つ目は不正についてです。PwCの経済犯罪実態調査レポートによると、インド企業の59%が過去24カ月に何らかの財務・経済的な不正を経験していると報告されています。世界平均が41%であることから、インドは平均より18ポイントも高い数字が出ています。しかも、不正のトップは調達不正——すなわち、仕入れや発注に絡むキックバックを通じた資産の横領です。「不正は稀に起きる事件」という感覚のままでは、インドで痛い目にあう可能性があります。
18万5,000社のペーパーカンパニーが登記抹消された事実
2つ目はペーパーカンパニーについてです。インド政府は、事業実態のない会社を直近5年だけで約18万5,000社、登記簿から抹消したと報告しています。「登記簿上存在する会社」と「実体のあるまともな会社」の間には相当なギャップがあります。会社の実在性や財務書類を入手し、信用調査を実施して、インド人パートナーの説明との整合性は最低限確認しておく必要があります。
訴訟5,000万件超——「裁判で回収」が機能しない理由
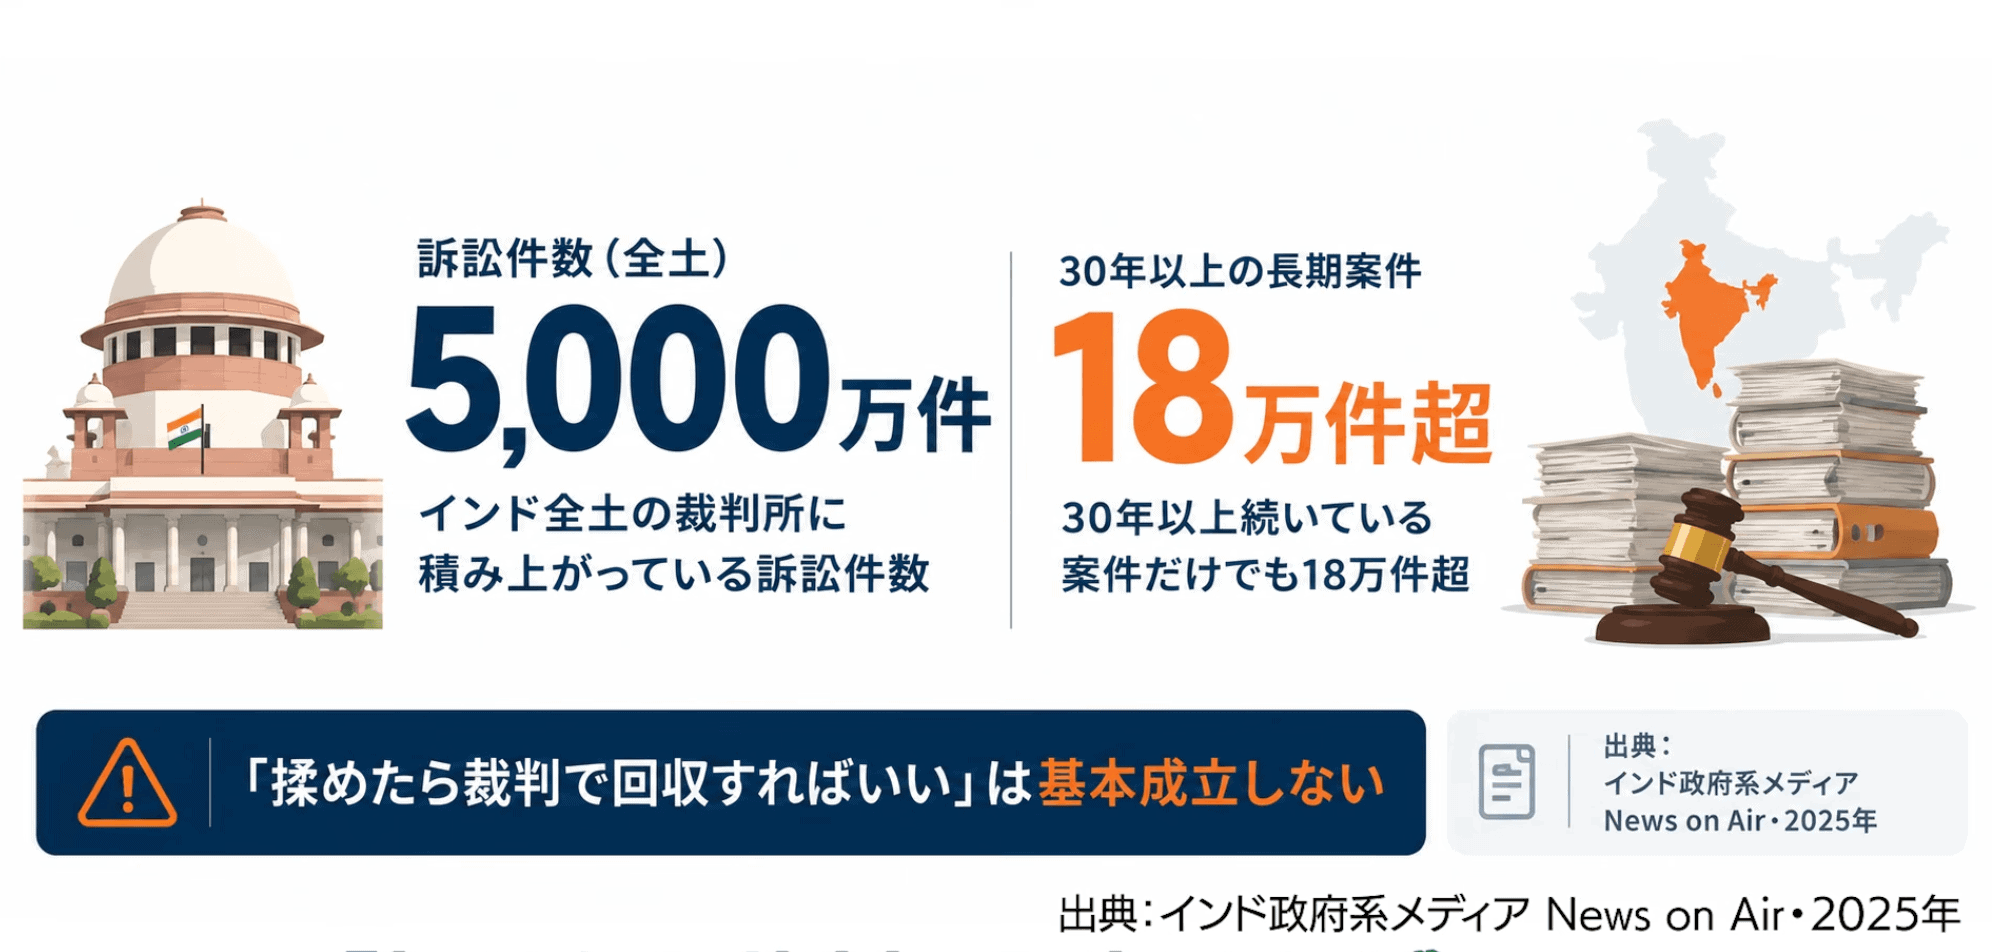
3つ目が最も重要で、インドの訴訟についてです。インド全土の裁判所には約5,000万件を超える訴訟が積み上がっており、30年以上続いている案件だけで18万件超にのぼります。合弁相手と揉めて10年・20年も訴訟対応を続けていては、事業の立ち上げどころではなくなります。しかし、インドではこれが普通に起こり得ます。訴訟に要する労力や弁護士費用だけでも莫大なコストがかかるため、「揉めたら裁判で回収すればいい」という発想は基本的に成立しないと考えておくべきです。
だからこそ、インドでは入口の段階で事前にバックグラウンドチェックを実施することが非常に重要なプロセスとなります。
書類のデューデリジェンスで見抜けない「人」のリスク——実名事例
「会計士に財務デューデリジェンス(DD)を専門家に依頼しているから問題ない」と考えている方は多いです。しかし、書類のDDではなかなか見抜けないものも多いため、注意が必要です。いくつかの代表的な事例を紹介します。
サティヤム事件:監査済み財務諸表がまるごと虚偽だった
1つ目は、インド版エンロンと呼ばれるサティヤム事件です。2009年、インドを代表する大手IT企業サティヤムの創業者が、粉飾を自ら告白しました。水増しの総額は約710億ルピー(当時のレートで約15億ドル)。銀行取引明細まで偽造されていたため、世界的な監査法人も不正を見抜けませんでした。監査済み財務諸表がまるごと虚偽だったわけです。「監査済み」という証明は、「一切の虚偽がない」ことを保証するものではありません。
第一三共・ランバクシー:「売り手個人」の誠実性が問題に
2つ目は日本企業の事例です。第一三共とランバクシーの件では、株式の売り手であるシン兄弟が重要な事実を隠蔽していたとして、仲裁を通じてシン兄弟に対して約350億ルピーもの損害賠償の支払いが命じられました。突き詰めれば「売り手個人」の誠実性の問題だったといえます。
さらに近年の例として、カフェ・コーヒー・デイがあります。インド国内で有名なコーヒーチェーンですが、上場親会社の子会社7社から、創業家が株式の9割以上を持つ非上場会社に対して、約350億ルピー(日本円で約570億円規模)の資金が流れていたと報じられました。重要なのはここからで、この資金の流れ先は隠れたダミー会社ではなく、決算書類に開示されていた関連会社でした。隠されていたのは資金の流れやその性質であり、取締役会にも監査委員会にも諮られないまま、貸付という形で資金が流出していました。決算書類も関連会社の一覧も一見すれば問題なく見えても、「取引の実態」まではなかなか見えてきません。
Byju’s:評価額220億ドル企業が抱えていた不正の実態
極めつけはインド教育大手のByju’sです。一時は評価額220億ドルにまでなり、世界的な投資家がこぞって出資したインド最大のエドテック企業ですが、経済犯罪の取り締まりを担う執行局ED(Directorate of Enforcement)から約930億ルピー(日本円で約1,600億円規模)の外為法違反の疑いが報じられています。アメリカでは、連邦破産裁判所が2025年に5億ドルを超える資金移動を詐欺的譲渡と認定し、同年11月には創業者本人にも合計10億ドル超の支払いを命じる欠席判決が出ています。世界中のプロが審査して出資した220億ドルの企業でもこのような結果になり得ます。
これらの問題に共通するのは、発端が「会社の数字」ではなく「創業者プロモーターを中心とする企業のキーパーソンという人間」から始まっているという点です。そのため、インドの実務では書類を中心としたデューデリジェンスに加えて、経営者個人の誠実性を調べるバックグラウンドチェックが非常に重要となります。
日本企業も対象——「パートナーの贈賄」があなたの責任になる法律
経営者の方にぜひ知っておいていただきたいのは、バックグラウンドチェックは「用心深い会社だけが実施する手続き」ではなく、すべての企業にとって重要な自社防衛策だということです。日本・インド・欧米の法律が揃って「あなたのパートナーが支払った贈賄は、あなたの会社の責任です」という構造になっているからです。
インドで賄賂を要求される状況に直面したことがある駐在員も多いのではないでしょうか。インド英語では「Formality」などと言い、カジュアルにunder tableを求めてくることもあります。そのような状況に直面した場合は、「私には払う権限がないし、万が一払ってしまったら日本で刑務所行きになってしまいます」と毅然と伝える必要があります。「自社は絶対に贈賄しないから関係ない」と考える方もいるかもしれません。しかし、最も重要な論点は「あなたがやったかどうか」ではなく、「一緒に組んでいるビジネスパートナーがやったときに、あなたは免責されるのか」という点です。
不正競争防止法改正:法人の罰金上限が3億円から10億円へ
日本側から見ると、不正競争防止法の外国公務員贈賄罪は2023年に改正され、2024年4月から法人の罰金上限が3億円から10億円に引き上げられました。処罰範囲も、日本に本社を置く会社の外国人従業員や代理人が、その会社の業務に関して海外で贈賄を払った場合にまで拡大されています。すなわち、独立したインド現地の駐在員やビジネスパートナーが行った行為であっても、共犯・両罰規定を通じて日本企業にまで責任が及ぶ可能性があります。
インド汚職防止法2018年改正と両罰規定の拡大
インド側も基本的に同じ構図です。汚職防止法の2018年改正でインド人パートナー個人やサービス提供者が企業の代わりに賄賂を支払った場合でも、その企業自体が処罰されるという条文が追加されました。役員の同意や黙認が認められれば、役員個人も禁錮刑の対象となり得ます。
つまり、相手の過去を知らないことは、単なる「不運」ではなく「体制の不備」と評価されかねない時代になっています。相手の素性をしっかり調べておくこと——これが法律面から見たバックグラウンドチェックの重要な意義のひとつです。
バックグラウンドチェックの具体的な手法——二段構えのアプローチ
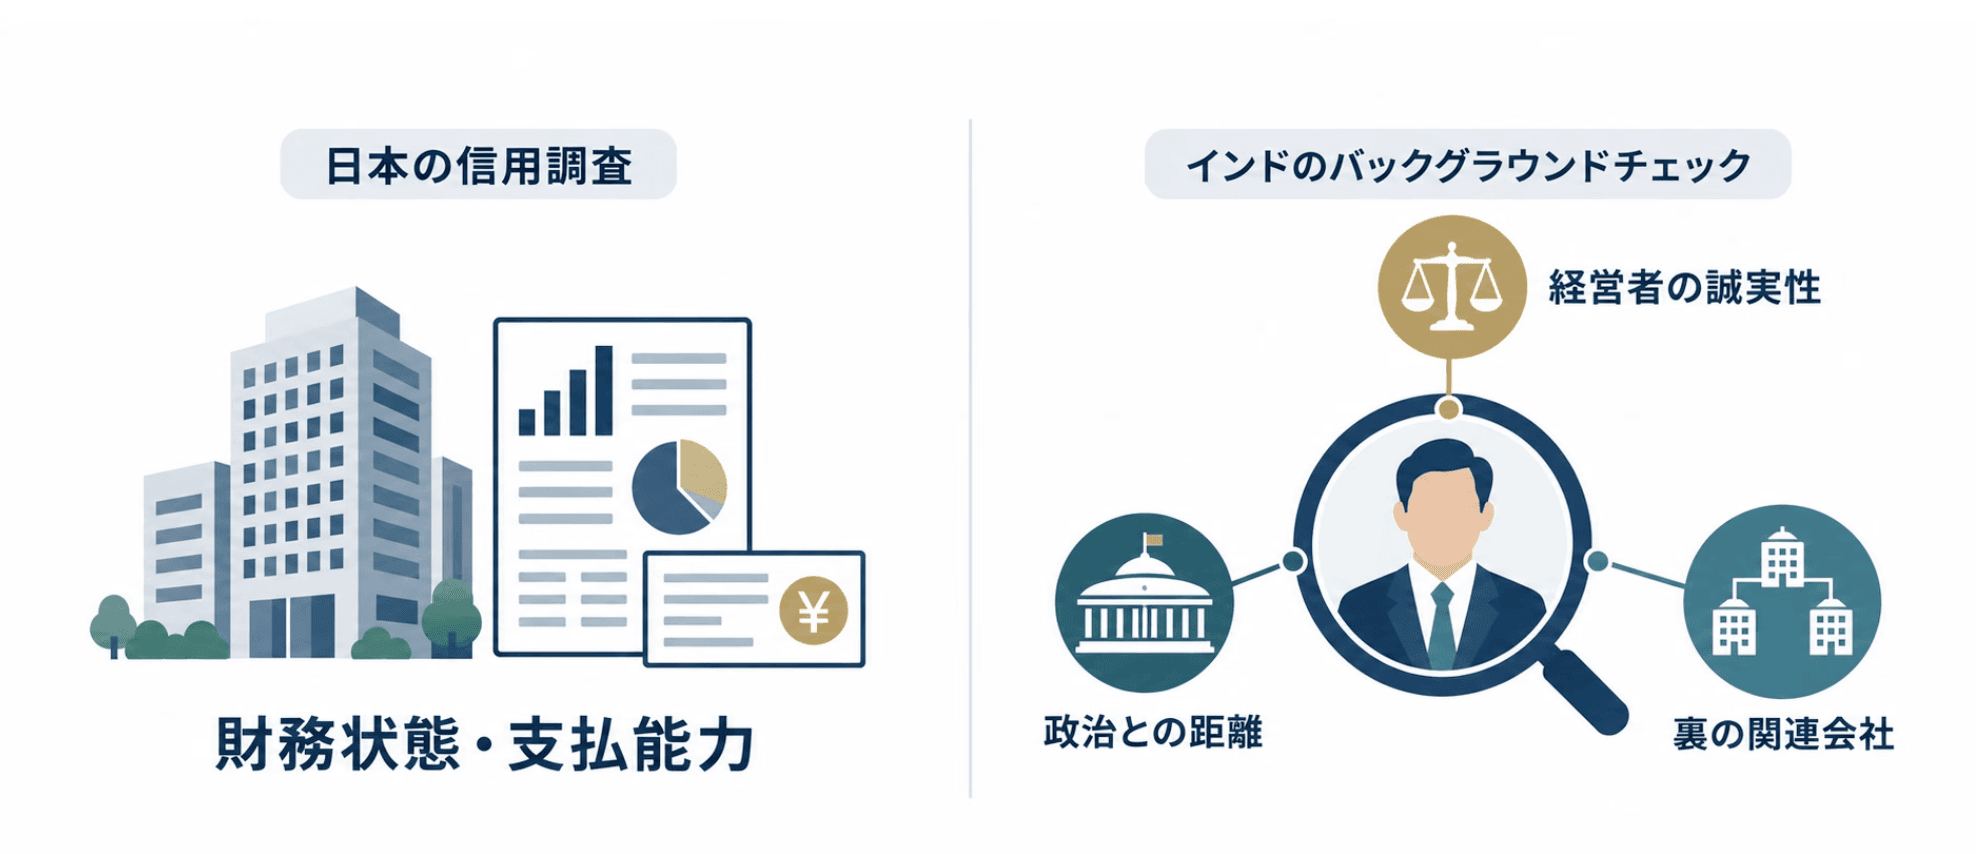
ここからは、バックグラウンドチェックで具体的に何を行うかについて解説します。日本の信用調査(例えば帝国データバンク)のイメージだと「企業の財務状態や支払い能力を調べる」というイメージがあります。一方、インドのバックグラウンドチェックは、経営者個人の誠実性・政治との距離・裏の関連会社までを踏み込んで調査する点が決定的な違いです。
調べる対象は、プロモーターと呼ばれる創業者や重要な経営幹部という「個人」を中心に見ていきます。企業のリスクは人が起因するものがほとんどだからです。プロモーターが個人で持つ別会社や親族の事業まで、グループ全体を点ではなく面で見ていく作業になります。
主な手法は二段構えになっています。
第一段:データベースと公開情報の照合作業
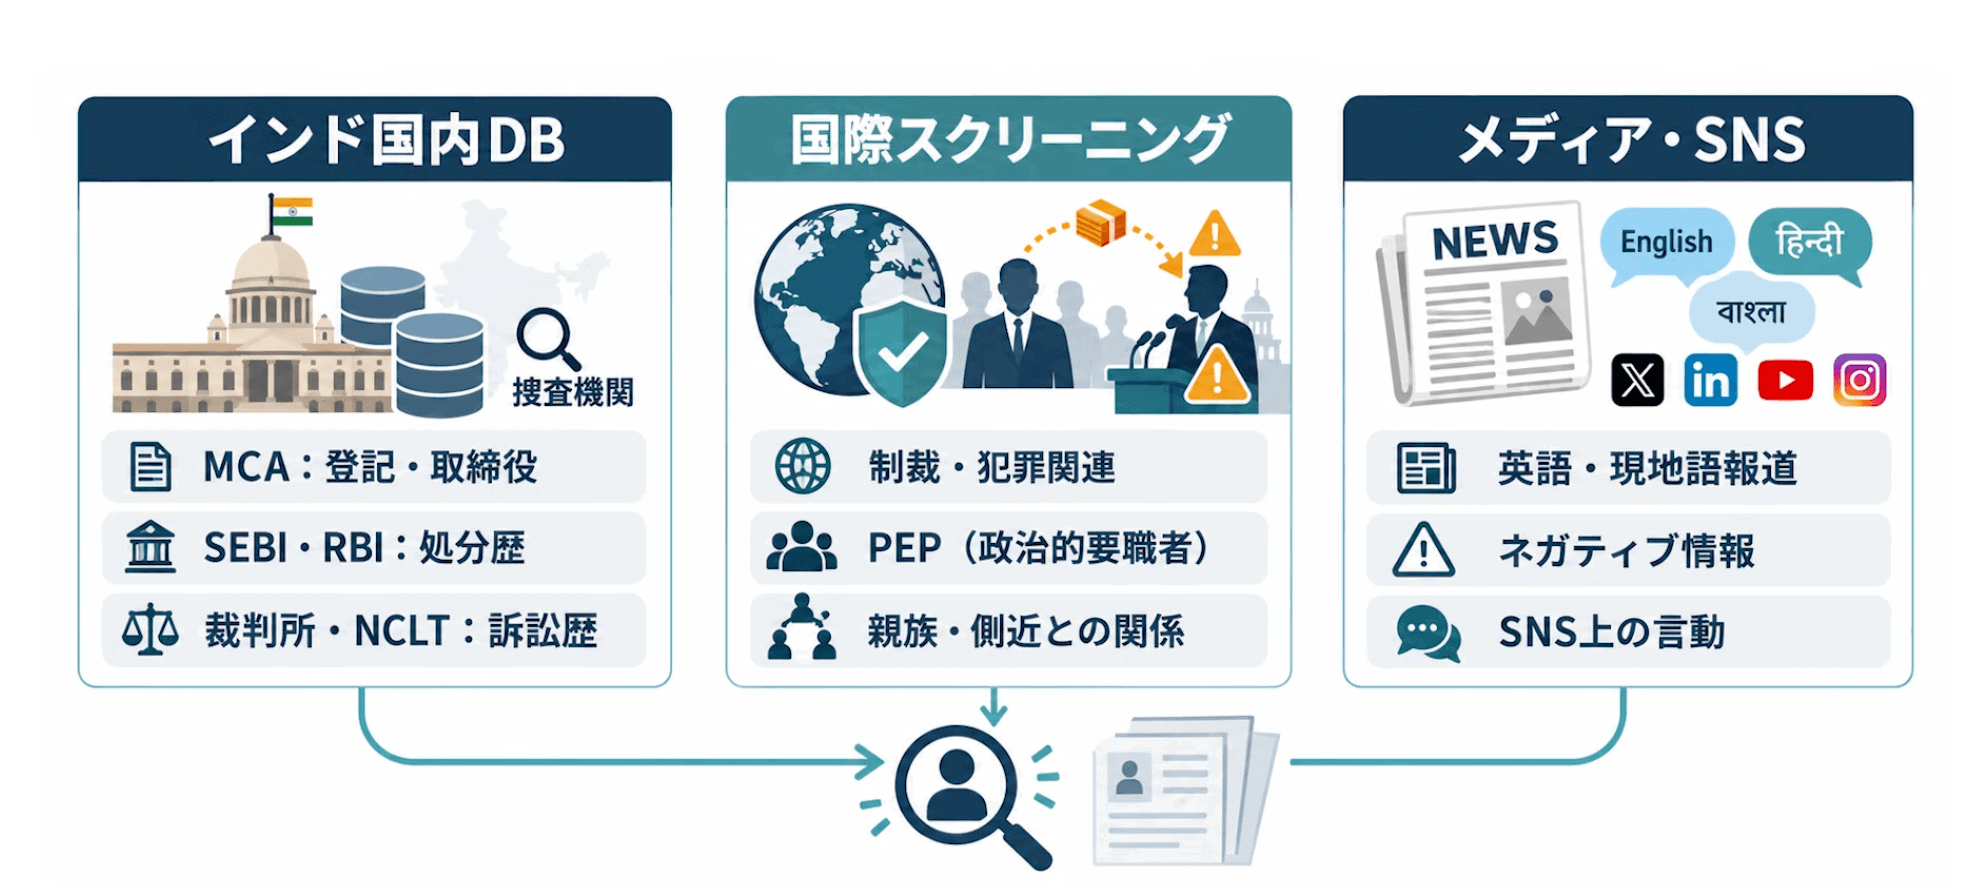
- インド国内のデータベース:インド企業省MCAポータルの登記情報や取締役の兼任状況、インド証券取引委員会SEBIやインド準備銀行RBIにおける処分歴、捜査機関の関与、最高裁から地方裁判所・会社法審判所NCLTにいたるまでの訴訟歴を洗い出します。
- 国際スクリーニング:World-Checkなど世界の金融機関が顧客確認に使うデータベースで、制裁リストや犯罪関連情報、PEP(Politically Exposed Person)——政治家・政府高官やその親族・側近など政治的に重要な公的地位を有する人物との関係性を調査します。「ビジネスパートナーの親戚が州の有力政治家」というのは、インドでは美談というよりも贈賄規制上のリスクになり得ます。
- メディアとSNS:英語だけでなく現地語メディアのネガティブ報道やSNSの言動まで確認します。現地語の報道に本音の情報が眠っているケースも多いため見逃せません。
第二段:元従業員・取引先へのヒューマンインテリジェンス
元従業員・取引先・同業者から匿名ベースで評判を収集していきます。インドのビジネスコミュニティは横のつながりが濃く、評判情報はよく流通しているため、然るべきネットワークに聞けば良い評判も悪い評判も出てきます。「そのような調査が相手方に失礼ではないか」と心配する声もありますが、こうした身元確認はインドでは標準実務です。何も調べずに大金を投資してくる相手のほうが、むしろ「大丈夫か」と思われるくらいですので、遠慮せずにしっかりチェックすることが重要です。
この2つの手法を掛け合わせ、①経歴の真偽、②株主構成と実質的支配者、③資金の出どころと未開示の関連当事者、④贈収賄・マネロン等の疑惑歴、⑤PEP該当性、⑥訴訟・制裁歴、などの軸でレポートにまとめます。では、実際のレポートにはどのような内容が記載されているのか、典型的な事例を中心に紹介します。
実際の調査レポートはこう読む——合弁検討案件の典型的な論点3つ
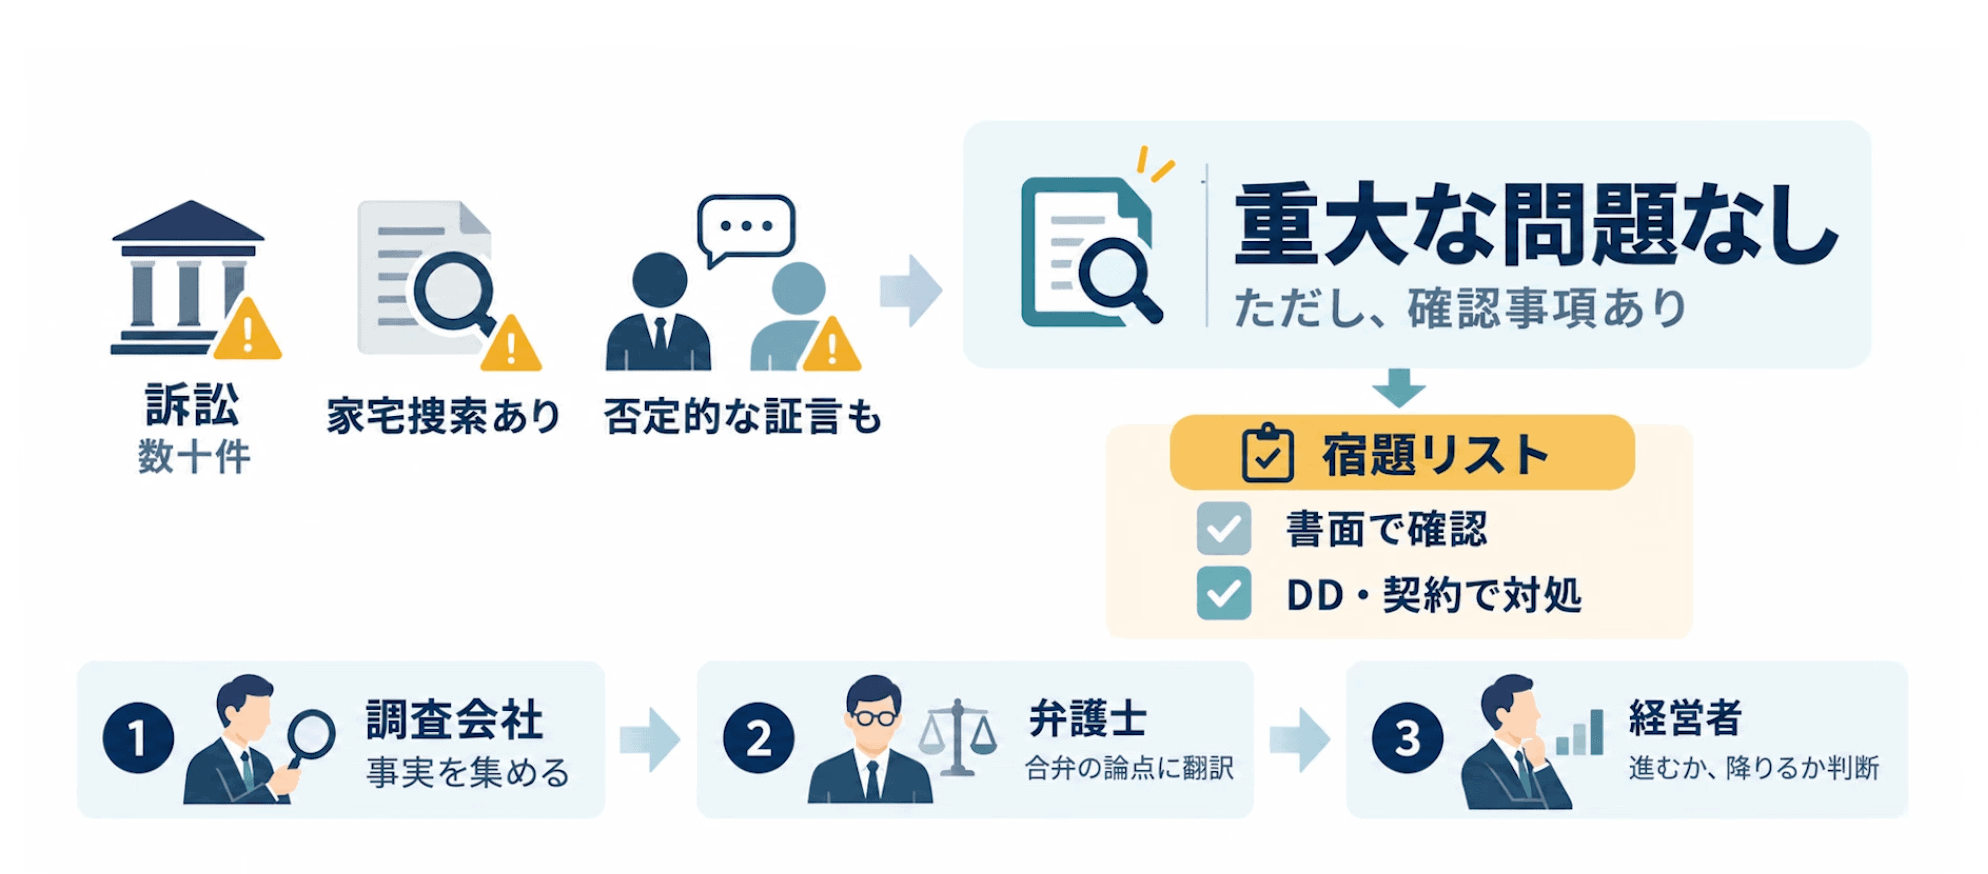
ビジネスパートナー候補企業の創業オーナーのバックグラウンドチェックを実施した場合を想定して、実際に出てくる典型的な論点を3つ紹介します。
訴訟50件超:インドでは「ゼロ」が合格ラインにならない理由
1つ目は、創業オーナーが抱える訴訟が多数出てくることです。高裁・地裁・会社法審判所・税務審判所まで横断的に数えると、50件以上出てくることも少なくありません。日本の感覚だと「50件以上の訴訟を抱えている会社と合弁するのは無理」と、この時点で破談になる可能性もあります。しかし、「この規模の製造業で創業オーナーであれば50件程度の訴訟を抱えているのはわりと一般的」という評価になるケースも多いのが実情です。例えば、売掛金の回収や従業員との労務問題に関する民事訴訟、印紙税や資産評価をめぐる行政との争い、工場法違反で数万ルピーの罰金、といったケースが含まれます。すなわち、インドで「訴訟ゼロ」を合格ラインに設定すると誰とも組めないため、見るべきは訴訟の有無や件数ではなく、「合弁事業の当事者として同じような企業間紛争を繰り返していないか」というパターンにフォーカスする必要があります。
税務当局の家宅捜索:数字ではなく「文脈」を読む
2つ目は、税務当局の「家宅捜索」がヒットするケースです。報道データベースから、オーナーの自宅を含む拠点に所得税当局の家宅捜索が入っていたことが判明することがあります。一見すると深刻に見えますが、重要なのは家宅捜索の事実ではなく、その背景や経緯です。業界筋や会計士への匿名ベースの聞き取りにより、「州内の製造業への一斉調査の一環であり、個社を狙い撃ちしたものではなかった」「その後、特に問題は発見されていない」といった情報が得られることもあります。税務当局が一方的なロジックで課税通知を送りつけるケースもあるため、文脈の理解は非常に重要です。
ネガティブ証言:「パターン」か「ノイズ」かの判断基準
3つ目は、関係者10人への聞き取りのうち1人だけ「不満証言」が混ざるケースです。匿名インタビューではほぼ全員が「誠実」と高評価する中で、元幹部が1人だけ「採用時に約束された昇給とストックオプションが実行されなかったので辞めた」と証言している、という状況です。このようなネガティブな情報の解釈においては、「誠実性を否定しうるパターンがあるか、単なるノイズか」という視点が重要となります。同様の証言が複数見つかれば要注意ですが、1件のみであれば個別事情・ノイズとして処理します。また、このようなノイズであっても「口約束を信じず、すべて契約条文に明記する」というアドバイスとして受け取ることもできます。
ここで最も伝えたいのは、訴訟数十件・家宅捜索あり・ネガティブな評価も出てくる中で、このバックグラウンドチェックの最終結論が「重大な問題なし。ただし書面で確認すべきことやデューデリジェンスで潰すべき宿題がいくつかある」という評価になることです。すなわち、バックグラウンドチェックの本当の成果物は「クロかシロかの判定」ではなく、正式なデューデリジェンスと契約交渉に臨む前に認識しておくべき「宿題リスト」です。調査会社が事実を集め、弁護士が合弁の文脈に翻訳して宿題を特定し、経営者がその宿題に対して合意するか撤退するかを決める——この三段構えが、インドの合弁事業立ち上げの実務となります。
どのケースで実施すべきか——優先度順4つのシーン
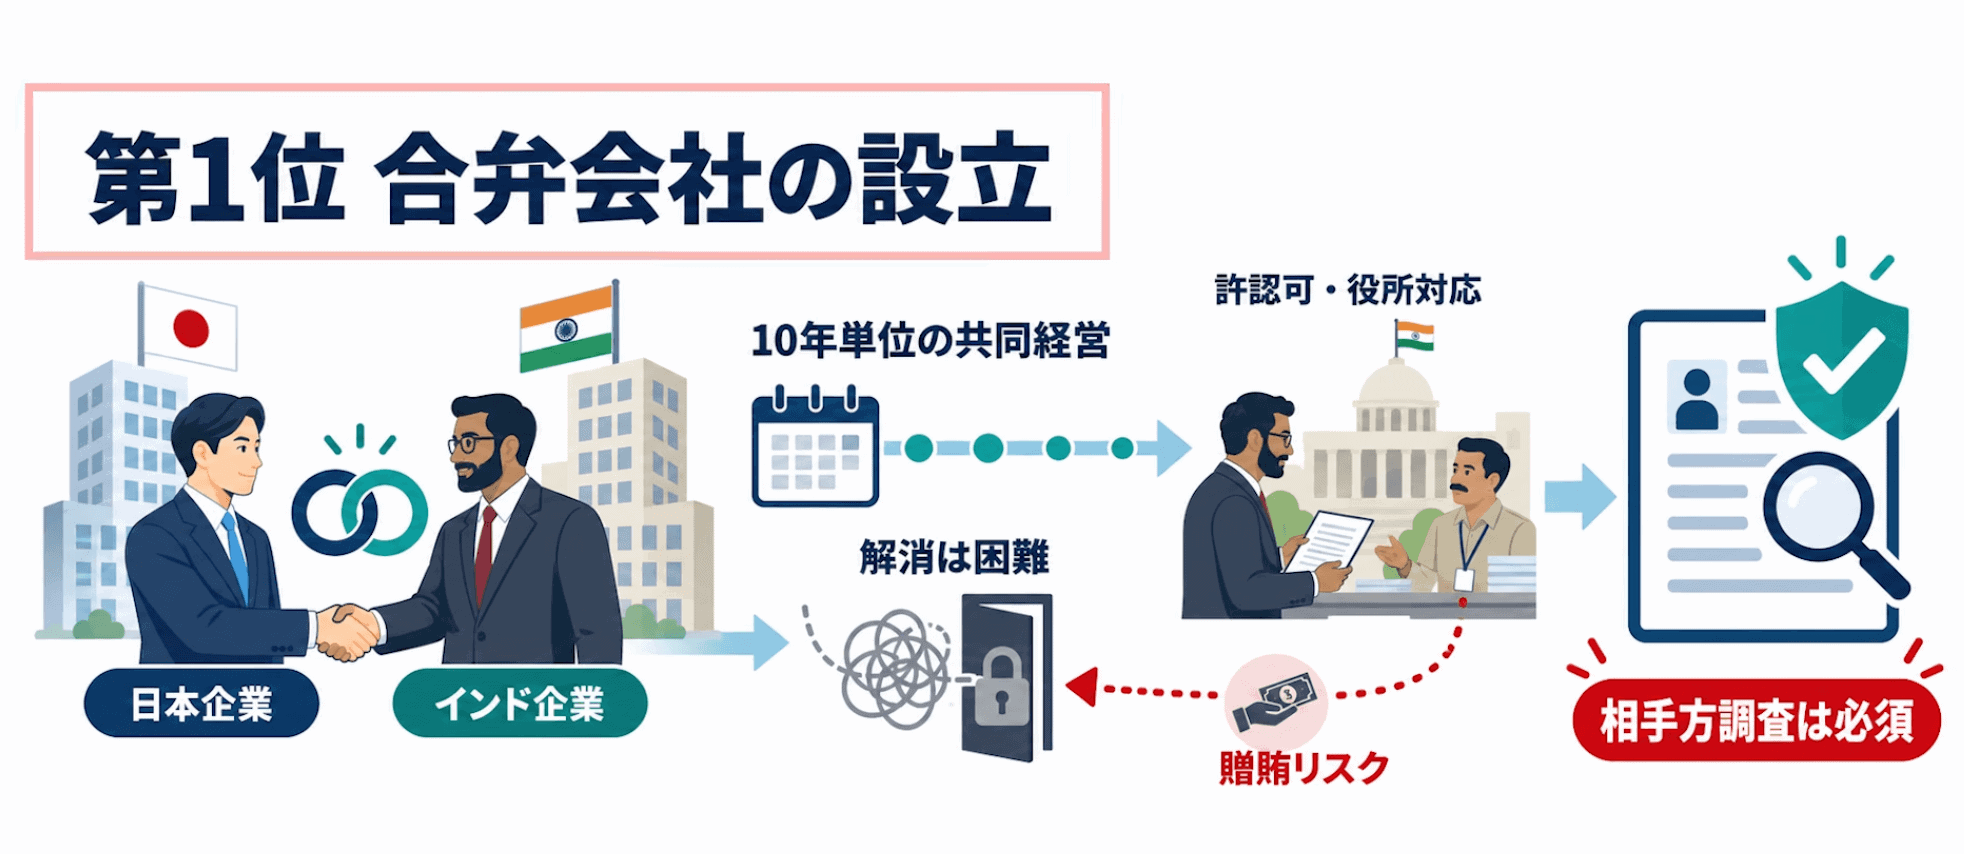
最後に、「自社はバックグラウンドチェックを実施すべきか」という問いに答えたいと思います。特に優先度の高いケースは4つあります。優先順位の高い順に解説します。
第1位:インド企業との合弁会社設立(必須)
第1位はインド企業との合弁会社の設立です。合弁事業は「10年単位の共同経営」——すなわち企業同士の結婚に相当します。相手の顔と履歴書だけで結婚する人はいないでしょう。しかも、インドの合弁は出口で揉めると解消が非常に大変です。入口の段階での相手選びがほぼすべてを決めるといっても過言ではないため、ここでのバックグラウンドチェックは「必須」です。特に、インド側のパートナーが許認可やライセンスを含む役所対応を担う場合は、贈賄リスクが自社に直撃するため要注意です。
第2位:M&A・資本参加
第2位はM&A——すなわちインド企業の買収や資本参加です。第一三共の事例で示したとおり、売り手個人の誠実性リスクはデューデリジェンスだけではなかなか拾いきれません。相手の素性を把握した上で正しい投資判断ができるよう、細心の注意を払うことが重要です。
第3位:販売代理店・ディストリビューターの選任
第3位は販売代理店やディストリビューターの選任です。「資本関係がないから問題ない」と考えがちですが、前述のとおり代理店の贈賄は自社の責任になり得るリスクがあります。また、売掛金の回収リスクも代理店の信用力次第です。選定プロセスに最低限のスクリーニングを実施することを推奨します。
第4位:幹部採用——「替え玉面接」横行のインドでの注意点
第4位は幹部採用です。取締役・カントリーマネージャー・CFOなど、資金と権限を持たせるポジションには細心の注意が必要です。ある調査によると、履歴書と実際の経歴の不一致率は5%から17%——低めに見ても20人に1人の割合です。バックグラウンドチェックなしに幹部を採用するのは過剰なリスクを抱えることになります。
インドには、偽の経歴を「作る産業」が存在します。実在する私立大学が11年間にわたって偽の学位を販売し、3万6,000件の偽学位が発覚した事件もありました。実在する大学が発行した偽物のため、書類を見ても見抜けません。面接ですら安心できず、「替え玉面接」が横行しており、2026年にはInfosysが2万人超の採用試験を延期する事態にもなっています。だから幹部採用では、本人の同意を得た上で、学歴・職歴・前職での評判を専門会社経由で照会するのが基本形です。
調査の深さも案件の重さに合わせて設計するのが実務的です。代理店や幹部採用ならデータベース照合中心のライトなスクリーニング、合弁やM&Aなら評判調査まで含めたフル調査が適切です。なお、企業省MCAのサイトでは登記情報や取締役の兼任状況を誰でも確認できるため、まずは相手の会社名を検索してみることをお勧めします。
タイミングについても補足しておくと、理想的には基本合意や独占交渉に入る「前」に着手することが望ましいです。日本人には特にこういった傾向がありますが、何事も話が進んでからでは「今さら引き返せない」という心理が働きます。婚約発表の後に破談にするのがかなりの勇気を要するように、まだ引き返せる段階で調べておくことが無難です。
まとめ
以上、本記事の内容をまとめます。
- 1つ目:インドは出口で問題を解消することが極めて難しい国です。起こり得るリスクは入口の段階で把握しておく必要があります。そのリスクは「会社の数字」ではなく「人」から始まるため、会社と一緒にキーパーソンの個人もしっかり調べておくこと——これがバックグラウンドチェックの本質です。
- 2つ目:典型的な調査レポートの論点のとおり、インドでは「訴訟ゼロ」を合格ラインにすると誰とも組めません。訴訟件数に慌てず、その人物の傾向を見ること。データベースの事実だけでなく、事実の周辺にある文脈をとらえることが重要です。
- 3つ目:調査レポートの本当の成果物は「クロかシロかの判定」ではなく、正式なDDと契約交渉に臨むための「宿題リスト」です。バックグラウンドチェックの結果を受けて、書面で確認すべきことや契約条項として合意すべきことが明確になります。
▼ あわせて読みたい関連記事