インド コンビニは普及するか|セブン撤退とローソン参入の勝算
インドでコンビニは普及するのか。セブンイレブンの全店閉鎖と、ローソンの100%出資での進出という正反対の動きから、インド小売の実態を読み解きます。インドで消費者向けの事業を検討する経営者・管理職の方に向けて、勢力図・撤退要因・外資規制の枠組みを整理します。
2026年9月の末に、セブンイレブンがインドに残っていた全31店舗をすべて閉店しました。リライアンスとのフランチャイズ契約も今後終了となる見通しとの発表がされています。運営していた会社の直近の決算数字を見ると、売上と、ほぼ同じ金額の赤字が出ていて、かなり厳しい状況だったことが分かります。「やはりインドで日本のコンビニは無理だったのか」と、そう思われた方も多いと思います。
ところが、ほぼ同じタイミングで、ローソンがインドに100%出資の会社をつくって、ムンバイに出店すると発表しています。しかも、2030年に100店、2050年には1万店を目指すという、非常に大きな目標を打ち出しています。日本で馴染みのあるコンビニ2社が、同じ国で、同じタイミングで、正反対の意思決定をしたことになります。
本記事では「果たしてインドでコンビニは普及するのか」、この問いから始めることで、インドにおける小売ビジネスの実態を掘り下げます。
ちなみに、鋭い方はすでに疑問に思っているかもしれません。というのも、コンビニのような複数ブランドの商品を扱う小売業は、インドでは外資規制の関係で100%子会社は作れないのではないか、と思われるからです。実際、セブンイレブンはインドの運営会社であるリライアンスに出資はしておらず、リライアンスとのライセンス契約を結ぶ形でインド市場に参入していました。それなのに、なぜローソンは100%出資で入れるのか。規制が変わったのか、それとも別の何かがあるのか。本記事ではここも解説します。
そこで本記事では、インドの小売業界を動かしている3大勢力、セブンイレブンが直面したであろう課題、ローソンの勝機がどこにあるのか、そして、なぜローソンは100%出資でインドに入れるのかについて解説します。インドで消費者向けに何かを売ろうとしている企業にとっては、生々しい話になると思いますので、ぜひ最後までお読みください。

インドの小売業界を動かす3大勢力とコンビニの立ち位置
まず最初に、前提として、インドの小売業界がどういう勢力図のもとで動いているのかを整理しておきます。大きく3つあります。
1つ目:キラナ(家族経営の小さな商店)
1つ目が、キラナです。キラナとは、インドの街角にある、家族経営の小さな商店のことです。間口が2、3メートルで、店の奥に店主が座っていて、天井まで商品が積み上がっている、あの店のことです。これがインド全土に1,300万店以上あると言われています。日本のコンビニが全国で5万5,000店舗ぐらいなので、桁が2つぐらい違う、非常に大きな店舗数です。しかも、調査会社の推計では、インドの食料品の販売の約9割が、いまだにこのキラナを通って販売されているとの推計データもあります。
このキラナで知っておくべきポイントは、単なる「安い店」ではないということです。インド人にとってのキラナは、ご近所にあるキラナの店主が商品を出してくれる、サービス業に近い存在になっています。自宅から徒歩数分圏内にあって、家族ぐるみで、おじいちゃんおばあちゃんの代から顔なじみで、ツケ払いまでできます。電話一本で配達してくれたり、場合によってはお金を貸してくれることもあります。日本のコンビニが提供している「便利さ」とは、まったく違う性質の便利さを、何十年も前から提供してきているのです。
2つ目:クイックコマース
2つ目が、クイックコマースです。ブリンキット、スウィギー・インスタマート、ゼプトといったアプリで注文すると、10分とか15分で日用品や食品が家に届きます。しかも送料は非常に安いです。私も毎日のように使っていますが、これも日本よりも圧倒的に便利なサービスで、都市部ではすでに当たり前のインフラになっています。格付け会社の調査によると、2025年3月期のクイックコマースの注文総額は6,400億ルピー、日本円でおおよそ1兆円を超えていて、前の年から2倍以上に急成長しています。例えば、ブリンキットだけでも、ダークストアと呼ばれる配送拠点をインド全土に2,400以上持っていると報道されていますが、こういったクイックコマースの拡大で、先ほどご紹介したキラナの店舗は約20万店舗閉鎖したという報道もありました。ちなみに、この閉鎖された20万店舗は、キラナ全体の1,300万店舗から見ると1.5%ほどです。しかも、閉鎖したキラナの半分近くは大都市圏に集中していると言われています。したがって、全体で見ると依然としてキラナの影響力が非常に大きいことがご理解いただけると思います。
3つ目:組織化されたモダンスーパー
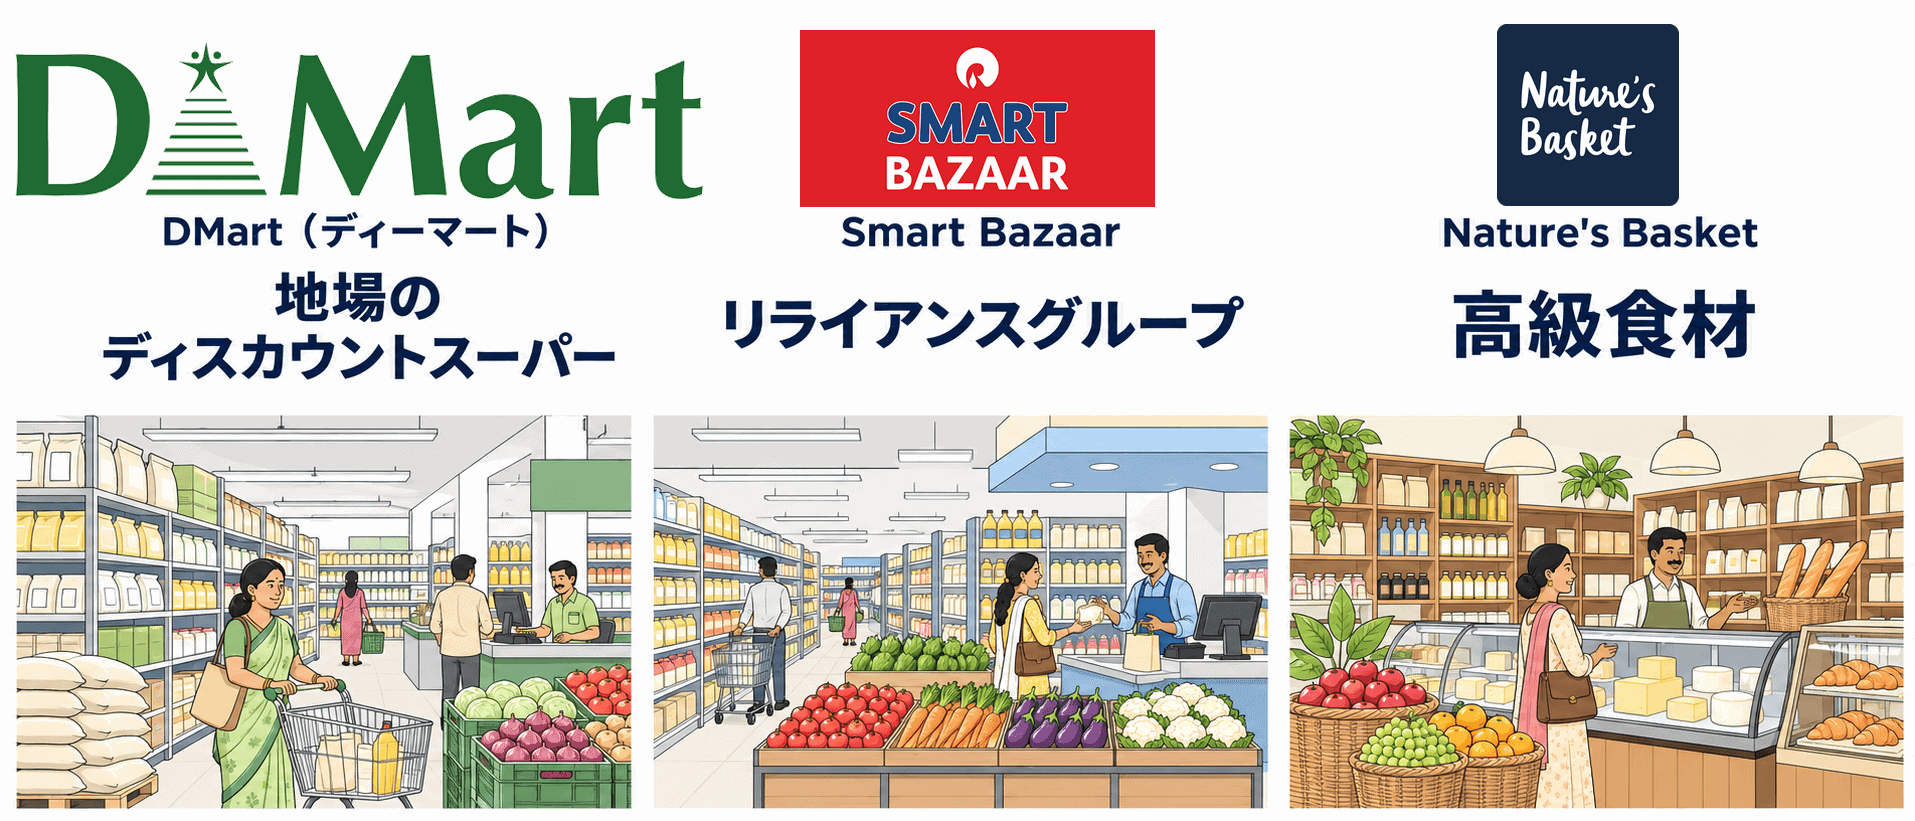
3つ目が、組織化されたモダンスーパーです。DMart(ディーマート)という地場のディスカウントスーパー、リライアンスグループのSmart Bazzar、高級食材を多く扱うNatures Basketもあります。ただ、インド全体の小売のうち、こうしたモダンなスーパーが占める割合は、まだ2割弱と言われています。したがって、残りの8割以上が、先ほどご紹介したキラナを中心とした、まだ組織化されていない小売店舗ということになります。
日本のコンビニは3大勢力のどこに入るのか
問題はここからです。インドの3大勢力図はわかりました。では、日本のコンビニは、インドの小売ビジネスにおけるこの3つの勢力図のどこに入っていくのか、ということです。日本では、コンビニの価値は「家の近くにあって、何でも揃っていて、24時間あいている」ことです。ところがインドでは、「家の近く」はキラナが押さえていて、「いつでも届く」はクイックコマースがしっかり押さえています。そもそもインド社会を見ていると、真夜中に注文をしたいというニーズはさほどなさそうな気もします。このいずれでもない場所に、日本のコンビニという業態の存在意義をどうやって見出していくのかという問題ですが、これが簡単ではないことはおわかりいただけると思います。
セブンイレブン撤退の理由:キラナとクイックコマースに「挟まれた」構造
撤退の事実関係と「挟まれた」という分析
2つ目は、セブンイレブンの撤退を、少し解剖します。
まず事実関係から見ておきます。セブンイレブンは2021年10月に、リライアンスグループの子会社をビジネスパートナーとしてフランチャイズ契約を締結して、ムンバイに1号店を出しました。3年ほどで56店舗まで広げて、ピークでは60店舗ほどあったと報道されています。それが2026年9月末に、残っていたムンバイとプネの31店舗をすべて閉鎖しました。運営会社の2026年3月期の決算は、売上が約9.2億ルピー、日本円でおおよそ16億円に対して、純損失が約9億ルピー。売上とほぼ同額の赤字と報道されています。
現地のメディアの分析は、ほぼ一致していて、「キラナとクイックコマースに挟まれた」というものです。先ほどご紹介した3大勢力のうち、圧倒的な存在感を誇る2つです。近所ですぐ買うならキラナ、家から出ずにすぐ買うならクイックコマース、そしてわざわざお店まで買いに行くのがセブンイレブン、という構図です。すなわち、物理的なコンビニは、低コストかつサービス業として地位を確立しているキラナと、テクノロジー主導で一瞬で届くクイックコマースの間に挟まれたということです。
そもそも、現代のインドにおいてオフラインのコンビニ需要があったのかどうかも疑わしいところです。DMartやSmart Bazzar、Natures Basketのような地場のスーパーは成長していますが、「安さ」と「柔軟性」のニーズはキラナにはとうてい敵いません。「利便性」のニーズは、技術革新によるクイックコマースが、いわゆるリープフロッグで、ここ数年で一気に取り込んでしまいました。その間に残っているニーズは、そもそも最初から薄かったのではないかと見ています。
キラナの安さは「原価構造」でできている
最も気になるのは、キラナはなぜあんなに安く、あんなに柔軟に事業運営ができているのか、ということです。インドでこれまでずっと経理や税務コンプライアンスの業務をやってきた立場から言うと、一企業がインドで人を雇って、店を借りて、帳簿をつけて、税務申告などを行っていると、あれだけ安い価格帯で売っている小規模店舗が利益を出すことは至難の業だと思います。ただ、実態を見ると、キラナはかなり特殊な経営環境にある点も見えてきます。すなわち、キラナの店番は店主の家族がやっているケースも多いので、人件費が実質ほとんどかかっていません。持ち家を使っている場合もあり、その場合は家賃もかかりません。小規模事業者で人数も少ないので社会保険もかかりません。売上規模が比較的小さいので、インドの消費税であるGSTの登録さえも不要というケースも多いでしょう。
すなわち、キラナの安さは、ズルをしているから安いのではなく、インドの制度が小規模事業者をそもそも対象の外に置くように設計されていて、その閾値(しきいち)の外側に1,300万店ものキラナが存在しているということです。一企業がどれだけ頑張っても、この原価構造だけはなかなか真似できるものではありません。セブンイレブンに限らず、インドのローカルのコンビニチェーンも苦戦しています。日系で初めてコンビニ事業に参入していたインパクトホールディングスという会社も2023年に撤退していますし、24Seven(トゥエンティフォーセブン)という地場のチェーンも2024年に小売からの撤退を決めています。これは、個別企業の失敗事例というよりは、業態として真正面からキラナやクイックコマースに挑むと、必然的に起き得ることではないかとも思います。実際、私自身の普段の買い物パターンを振り返ってみると、そのほとんどがクイックコマースを含むデリバリーで完結し始めています。
リライアンスの動き:オフライン小型店には投資しない判断
もう一つ見ておきたいのが、リライアンスの動きです。リライアンスは、セブンイレブンを閉めた店の従業員をSmart Bazzarなど自社の食品スーパーに配置転換して、資本をSmart Bazzarの大型スーパーとJio Martのクイックコマースに振り向ける方針だと報道されています。インドの小売業界の実態を最もよく知っている財閥企業が、オフラインの小型店舗には投資をしないという判断をしているようにも見えます。ちなみに、リライアンス財閥は小売店舗全体では2万店以上も持っているので、今回のセブンイレブンの31店舗閉鎖は全体の0.15%ほどでしかありません。リライアンスがインドの小売事業から撤退したという話ではまったくなく、撤退による影響はほぼ無しという前提で、戦略を本流に戻したというお話です。
ローソンのインド進出:公表内容と戦略の読み解き
ローソンが公表している計画
ローソンは、この状況を踏まえた上で、どこに勝機を見出しているのでしょうか。まずはローソンの公表情報を見てみます。以下の通りです。
- 2026年度中に100%出資の現地法人を立ち上げる。
- 2027年の2月から3月に、ムンバイで2店舗を開く。
- 立地は、住友不動産が開発するBKCプロジェクトのオフィスビルの中。
- 2030年に100店舗、2050年には1万店舗を目指す。
- 商品の製造と物流は現地企業に委託する。
- 宗教上の食習慣に合わせて、肉や卵を使わない商品を強化する。
- おにぎり、サンドイッチ、総菜に加えて、いれたてコーヒーやおでんといったレジ横の商品も扱う。
- コールドチェーン、低温物流のインフラが整いつつあると見て進出を決めた、という報道がされている。
当初は2027年に直営5店という報道でしたが、2026年10月の決算説明会では2店舗になっています。
竹増(たけます)社長は決算会見で、インドを「難易度が高いマーケット」と言った上で、「七転八倒(しちてんばっとう)しながら頑張りたい」とおっしゃっています。これは非常に正直な言葉だと思います。セブンイレブンの撤退を横目に見ながら入っていくわけですから、楽観しているはずがありません。それでも入ると決めたのは、何かが見えているからだと思います。
公表内容を3大勢力の地図に重ねる
この公表内容を、先ほどの3勢力の地図に重ねてみると、興味深いことに気づきます。まず品揃えです。おにぎり、サンドイッチ、総菜、いれたてコーヒー、おでん。これらは、いわゆる日本式の中食(なかしょく)です。キラナには置いていないものですし、クイックコマースで10分で届けてもらうものでもありません。つまり、日用品では勝負しない可能性もあります。次に立地です。1号店と2号店は、路面ではなくて、オフィスビルの中です。オフィスで働いている人のニーズは、家の近くにあるキラナのお客さんのニーズとはだいぶ異なるでしょうし、自宅にいる人とは違って、オフィスで勤務している人にとっては10分デリバリーに対するニーズはそこまでないかもしれません。そして運営の順番です。セブンイレブンは最初から現地パートナーに運営の舵を丸ごと渡しましたが、ローソンは、まず直営で型をつくって、それからフランチャイズやライセンスで広げていくという順番を取っています。正直、真相はわからないので、あくまで私の個人的な見立てでしかありませんが、一消費者の目線で見るとこう見えます。3店舗目以降で路面に出た瞬間に、どのような戦略を取るのか。日本式の中食という商品力でニーズを取り込めるのか。あるいは、中食以外のさまざまなサービス提供に踏み切るのか。ここは、2027年以降も引き続き追いかけていきたいと思います。
インドの外資規制:ローソンはなぜ100%出資で入れるのか
複数ブランド小売(MBRT)の出資上限は51%のまま
次に、なぜローソンは100%出資でインドに進出できるのかについて、私なりに考察します。おさらいをしておくと、インドでは、コンビニや百貨店のように複数のブランドの商品を扱う小売、英語でマルチブランド・リテール・トレーディング(MBRT)と言いますが、この業態に対する外国直接投資は、出資比率が最大51%までに制限されています。だからセブンイレブンは出資をせずにライセンス契約で入ったという理解をされている方が多いと思います。では、なぜローソンは100%出資で入れるのか。
まず、最初に思いつくのは、外資規制が緩和されたのかということです。この点については、2026年11月現在において外資規制が緩和されているわけではありません。MBRTの外資による出資上限は、現時点でも引き続き51%、しかも政府による事前承認が必要なルートのままです。また、巨額の投資をすれば100%まで出資ができるといった仕組みがあるわけでもありません。複数ブランド小売には「外資の最低投資額1億ドル」という条件がありますが、これは51%まで出資するための条件なので、いくら投資をしたとしても、複数ブランド小売として営む事業で出資比率が51%を超えることはできません。
100%出資で消費者に売れる「別の枠組み」
では、どうやって100%子会社が作れるのか。ここが、意外に知られていないところだと思います。インドの外資規制には、複数ブランド小売とは別の枠組みとして、100%出資で消費者に売ることが認められている事業があります。代表的なものが、「インドで製造・生産された食品の小売」です。これは2016年に導入された枠組みで、政府の承認は必要ですが、インドで作られた食品であれば、他社ブランドの商品でも、実店舗でもECでも、外資100%で売ることができます。実際に2017年には、アマゾンなどがこの枠組みで100%の承認を得ています。もう一つは、インドで委託製造した自社ブランドの商品を売ることです。これは製造業として扱われるので、政府の承認なしで100%まで出資できます。これは2019年の通達で、委託製造も自社製造に含まれると明確になりました。あとは、コーヒーやおでんのように店内で出すものは、飲食サービスとして整理できる余地もあります。
ローソンの品揃えと、店舗に並べられる商品の制限
ここで、ローソンが公表している品揃えをもう一度見てみます。インドの工場に委託製造したおにぎりや総菜、インドで作られた飲料やお菓子、いれたてコーヒー、おでん。これらは、先ほどの枠組みにきれいに合っています。ただ、これは私の勝手な推測でしかなく、ローソンがどの枠組みを使うのか、どの会社が店で商品を売るのかは、一切公表されていません。極端なことを言うと、100%子会社が管理本部や卸売業に徹して、店舗で売るのは別会社という構成もありえます。もし外資100%の会社が自分で店を運営して売っていくのだとすると、店舗に並べられる商品には制限がかかります。つまり、インドで作られた食べ物や飲み物、自社ブランドの中食、店内で出すコーヒーやおでん、ここまでは売れます。しかし、他社ブランドの日用品、たとえばシャンプーや電池や洗剤は、外資100%で売れる枠組みが見当たらないので、並べられない可能性があります。日本から輸入したお菓子も、インド国内で生産されたものではないので対象から外れます。つまり、「何でも揃う日本のコンビニ」とは、かなり違う店になる可能性もあるということです。
インドでコンビニは普及するのか:「どの帯に、誰の運営で、何を置くか」
最後に、そもそもインドでコンビニは普及するのかという問いについて、あらためて考えます。私の見立ては次のとおりです。日本と同じ意味でのコンビニ、つまり街の路面で、日用品を、近所のスーパーよりも少しだけ高く売る業態は、インドでは普及しにくいと思います。理由は先ほどお話しした通りで、そのあたりのニーズはすでにキラナとクイックコマースがカバーしていて、キラナの原価構造に真っ向から勝負しても勝てないからです。
ただし、ニッチで潜在的なニーズを掘り起こしたり、新しい市場を生み出したりすることで、勝機が広がる可能性もあると思っています。オフィスビルの中、日本式の中食、インド国内生産の食べ物と飲み物、自社ブランドの委託製造。これらの中から選りすぐった商品ラインナップを設計して、直営で型を作ってから広げていく。ローソンの最初の2店舗は、少なくともその戦略が見え隠れしています。セブンイレブンの撤退は、コンビニという業態そのものが否定されたわけではなく、インド国内ではまだ顕在化していないニーズの掘り起こしもしないまま、その運営を現地パートナーに丸ごと渡してしまったことによる結果だと感じます。
インドで消費者向けに売る企業が持ち帰れる3つの問い
これはコンビニに限った話ではないと思います。インドで消費者向けに何かを売ろうとしている企業が、今回の内容から持ち帰れることは、3つの問いに整理できます。
- 1つ目は、戦うべき相手は誰か。キラナなのか、クイックコマースなのか、両方なのか、それとも新しい市場を作りにいくのか。
- 2つ目は、戦う相手と自社のコスト構造がどう異なるのか。例えば、キラナが戦う相手になる場合、家賃も人件費もかかっていないキラナとどう戦うのか、戦えるのかという問いは避けて通れない問題です。
- 3つ目は、運営を誰が握るのか。現地パートナーに渡すのか、自社でコントロールするのか。
そして、ここに先ほど説明した外資規制の話が重なってきます。すなわち、自社でコントロールするなら、規制に抵触しない範囲で誰がどこまで何をできるのか。インドで消費者向けに売るなら、何を売るのか、誰が売るのか、どこに出すのかは、外資規制とセットで考える必要があるということです。
▼ あわせて読みたい関連記事