インド飲食参入の明暗|販路設計と規制運用で差がつく理由
「柿の種の亀田製菓もダメだったのか」「キリンが150億円以上を投じたビール会社も経営再建中」——そうしたニュースに衝撃を受けた方は少なくないでしょう。日本を代表する米菓メーカーとビールメーカーが相次いでインド飲食事業で苦境に立たされた事実は、率直にショックなものがあります。
しかし、実態を詳しく読み解くと、この2つの事例がつまずいた場所はまったく異なります。亀田製菓は「販路の設計」、Bira 91は「規制の運用」——どちらも「インドの消費者に商品が受け入れられなかった」という話ではありません。過去に事実上インドから撤退した吉野家を含めても、共通するのは「インド」「飲食」「撤退」というラベルだけです。
事実、インドでは韓国ロッテのチョコパイが市場シェア7割を誇る「国民的お菓子」に成長しており、サントリーのウイスキーOak Smithは年間200万ケースに届こうとしています。
本記事では、日本の食品・飲料大手2社の実態を読み解いた上で、インドの飲食ビジネスに挑む前に必ず準備すべき「2つの問い」を解説します。
インド飲食ビジネスで起きた「2つの撤退」——失因はまったく別だった
亀田製菓の実態——9年で売上2億円、債務超過で手じまい
まず確認できている事実だけを時系列で整理します。
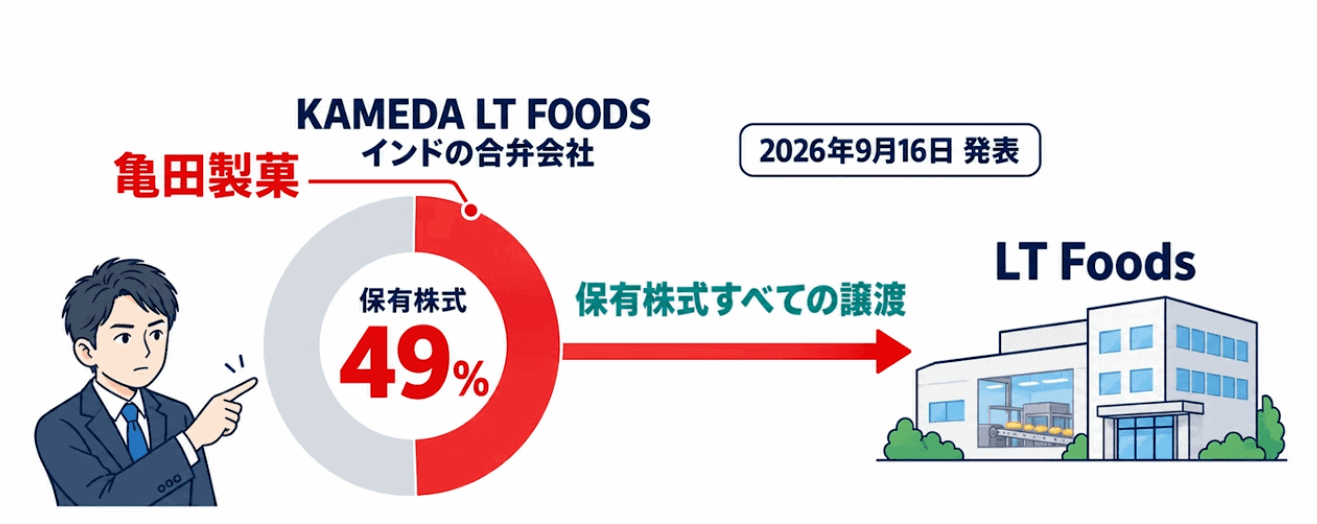
2026年9月16日、亀田製菓はインドの合弁会社KAMEDA LT FOODSの保有株式49%すべてを、合弁相手のLT Foodsに譲渡すると発表しました(出典:亀田製菓 適時開示 2026年9月16日)。LT Foodsは「DAAWAT」ブランドで知られるバスマティ米のインド国内大手です。合弁会社は2017年に設立され、2020年にライススナック「KARI KARI」を発売しています。
直近の2026年3月期の売上高は1億4,100万ルピー、日本円で約2.3億円。これに対して純損失が1億2,100万ルピーに上ります。開示されている直近3期はすべて赤字が続き、資本金5.7億ルピーをすでに食いつぶして債務超過に陥っていました。14億人の市場で9年間挑んで、売上は約2億円——この数字の小ささが、構造的に何かが噛み合っていなかったことを物語っています。LT Foods側の発表によれば譲渡額は1,120万ルピー、約1,900万円。債務超過の会社の株式としては、実質的にほぼ無償での手じまいといえます。ただ、ここまで進んだ段階できっちりと見切ったこの経営判断自体は、むしろ「華麗なる撤退」と言えるかもしれません。撤退に踏み切れないまま傷を広げていく会社が多いのも実態だからです。
Bira 91の実態——社名変更1つで州ライセンスが失効した
Bira 91の運営会社B9 Beveragesは、2015年デリーで生まれたクラフトビールブランドです。「91」はインドの国番号から取られています。都市部の若者に「クラフトビールといえばBira」と言わせるまでに成長したブランドで、インドにおけるブランディング・マーケティングの成功事例として長く注目されてきました。インドのビール市場はかつてアルコール度数の高いストロングビールが主流でしたが、Bira 91はここに「軽くて、デザインがかわいくて、自分たちの世代のビール」という新しいカテゴリーを持ち込んだ会社です。
キリンは2021年に約3,000万ドルを出資し、2022年には7,000万ドル規模(約90億円)の大型調達をリード投資家として主導して、持分約20%の筆頭株主となりました。ところが2025年11月、インドのEconomic Timesがキリンの撤退協議を報じます。なお、この動画公開時点ではキリンの売却はまだ「協議・検討」の段階です。2026年に入ると再建ファンドが創業家株式を取得して経営を引き継ぎ、7月には創業者が退任。9月24日時点でデリーの会社法審判所NCLTには、債権者からの破産関連申立が15件積み上がっています(出典:Outlook Business/LiveLaw 2026年9月)。
なぜこのような事態に至ったのかは、次章で詳しく解説します。
亀田製菓がつまずいたのは「販路の設計」
50ルピーのスナックはキラナの「すだれ」に入れない
亀田製菓の撤退について、公式には「海外事業展開を総合的に勘案した」という表現しか開示されていません。以下は、数字と市場の構造から読み解いた考察です。
最も重要な数字が「50ルピー」です。KARI KARIは60グラムで50ルピー(約85円)の価格設定でした。しかしインドのスナック市場の主戦場は、5ルピーと10ルピーです。インド国内上場のスナックメーカーGopal Snacksは、売上の約7割が5ルピーの小袋で構成されています。50ルピーはその主戦場の10倍の価格帯です。
インドの街角にあるパパママショップ「キラナ」を思い浮かべてください。間口2メートルほどの店先に、ポテトチップスやナムキンの小袋がすだれのようにずらりと吊るされている光景——あそこにぶら下がっているのが5〜10ルピーの世界です。50ルピーのプレミアム米菓は、事実上この「すだれ」には入れません。店主からすれば、5ルピーの商品10個分の資金で、売れるかわからない50ルピーを1個仕入れる理由がないからです。インドの食品・日用品小売では、キラナが市場の約91%を握っています(出典:RedSeer 2026年1月レポート)。
50ルピーの商品が売れる場所は、都市部のモダントレード(Natures Basketなどの高級スーパー、BlinkitやZeptoなどのクイックコマース)です。KARI KARIも実際、デリーやムンバイのモダントレードを中心に展開していました。クイックコマースの流通総額は2022年の3〜5億ドルから2025年には70億ドル超へ、わずか3年で10倍以上に急成長しており(出典:IBEF・RedSeer)、決して死んだ市場ではありません。ただし、そこは市場全体の約1割にすぎません。14億人市場の9割を事実上捨てた状態での戦いでした。
ただし、これは「インドのプレミアム市場では売れない」という話ではありません。都市部では健康志向の高価格スナック市場がすでに育っており、クイックコマースと都市部のモダントレードで成立する商品設計は十分にありえます。何より、合弁相手のLT Foods自身が「プレミアムなお米のスナック事業を今後スケールさせる」と言って株式を買い取っています。商品そのものが否定されているなら、そもそも相手は買い取りません。問われるべきは商品や価格ではなく、「その価格帯の商品を、誰が、どの売り場へ届ける設計になっていたのか」という点です。
合弁の少数株主には値決め・販路変更のハンドルがない
さらに重要なのが「ハンドル」の問題です。亀田製菓は49%の少数株主でした。販路や価格の見直しが必要だと気づいても、それを単独で決められる立場ではありませんでした。
合弁相手のLT Foodsはバスマティ米のインド国内大手です。主食の流通には強みを持ちますが、主食の販路とスナック菓子の販路は根本的に異なります。「商品・技術は日本側、販売はパートナー側」という役割分担は美しく見えますが、売れなかったときの責任の所在が曖昧になると、「商品が市場に合っていない」対「売り方が悪い」という押し付け合いになります。JETROの実態報告書でも「売れないのは日本のせい?」という見出しで合弁の難しさが実例と共に紹介されています(出典:JETRO「インドと組む」2013年)。
また、インドの外為規制では、日本企業がインド側に合弁株式を売る際、「公正価格以下」でしか売れないというルールになっています。公正価格は業績ベースで決まるため、合弁の調子が悪ければ悪いほどインド企業は安く買い取れる構造が制度に組み込まれています。実際、インドでは安値での持分取得を目的にパートナーを経営から排除した行為を、裁判所が「抑圧行為」と認定した事件も発生しています。理屈の上では、「パートナーの事業意欲を殺して企業価値を下げ、安く買い取ってから本気を出す」という戦略すら成立してしまいます。
だからこそ、合弁の入口で決めるべきは出資比率だけでなく、販路・価格変更の意思決定権、撤退時の株式評価方法と評価人の選び方まで株主間契約で固めておくことが重要です。
Bira 91がつまずいたのは「規制の運用」
社名変更1つで全国のライセンスが失効した構造
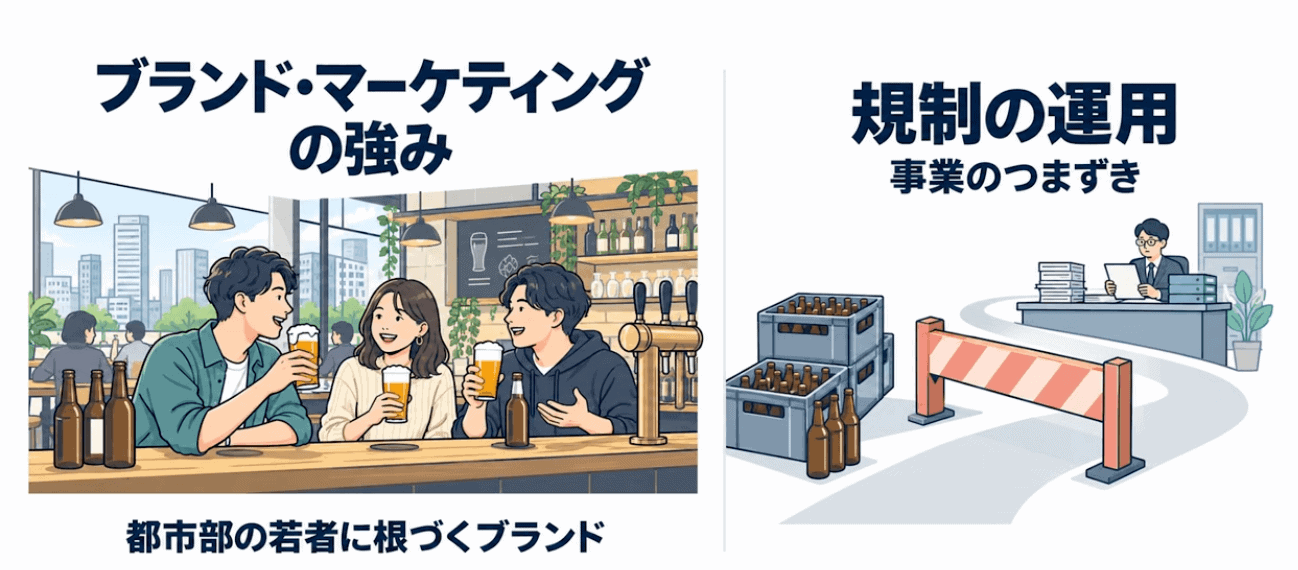
Bira 91が崩れた場所は、亀田製菓とはまったく異なります。ブランドとマーケティングという同社の強みは現時点でも崩れていません。問題は、ごく当たり前の手続きから始まりました。
B9 Beverages Private Limitedは、株式上場の準備として社名から「Private」という1語を削除し、「B9 Beverages Limited」に変更しました。インドでは上場会社は社名に「Private」を付けられないため、上場を目指すなら避けて通れない手続きです。日本であれば酒類免許は国税庁管轄であり、社名変更が都道府県ごとの免許に波及することは考えにくい話です。
ところがインドでは、お酒は憲法上「州の専管事項」です。製造も販売もラベルも、州ごとのライセンスで動いており、インドの消費税GSTすら適用対象外という特別な規制世界に置かれています。その結果、多くの州がB9 Beveragesを「別の事業体」として扱い、全国の各州でライセンスもラベル登録もすべて取り直しが必要になりました。この手続きの間、主要市場で約4〜6カ月、販売が停止してしまいました(出典:Business Today/Storyboard18)。
13億円の在庫廃棄——州ごとに「別の国」というリスク
ビールは生鮮品に近い商品です。販売停止の間に8億ルピー、約13億円相当の在庫が倉庫で滞留し、一部は賞味期限切れになりました。2024年3月期の売上は約22%減の約104億円。純損失は約122億円と、損失が売上を上回る事態に至りました。もともと積極的な拡大投資で資金繰りに余裕がなかったところへ、販売停止が直撃した形です。給与の未払いが発生し、従業員250人以上が投資家に経営陣の交代を求める事態にまで発展しました。新規の資金調達もなかなかまとまらない状況が続きました。
社名変更が唯一の原因かというと、そうではありません。財務体質という「装填された銃」に、社名変更という「引き金」が重なった——というのが実態に近いでしょう。それでも、マーケティングの教科書に載るようなブランドを作っても、州ごとの規制運用をひとつ踏み外すと、販路そのものが一発で吹き飛んでしまいます。お酒の世界においては法令遵守対応はコストではなく、むしろ売上そのものを構成します。
この「州ごとに別の国」という構造は、お酒の世界では特に極端です。酒税だけで価格が日本の何倍にもなりますし、グジャラート州やビハール州のようにそもそも飲酒が禁止されている州も存在します。インドの飲食ビジネスを考えるとき、「インドという1つの市場」ではなく「規制の異なる28の州の集合体」と向き合う覚悟が必要です。
同じ市場で勝つ外資の共通項——「届ける設計」を自社で握る
チョコパイ7割・オレオ30%——16年と買収が掴んだ設計思想
同じ市場でしっかりと成長している外資ブランドがあります。
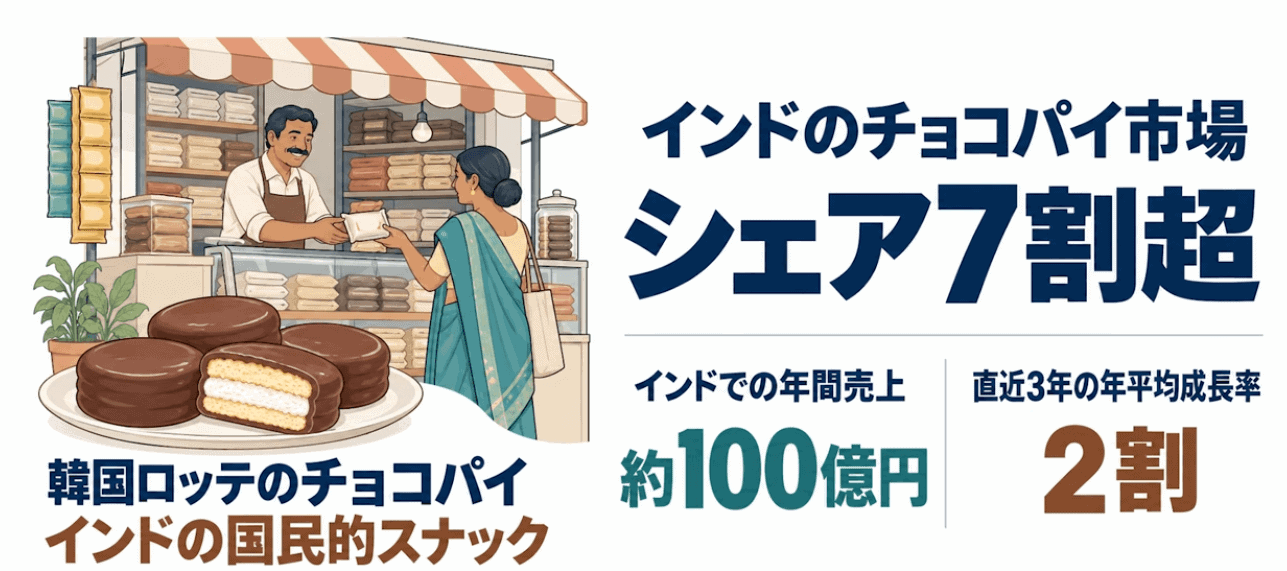
まず韓国ロッテの「チョコパイ」です。インドのチョコパイ市場でシェア7割超を誇り、現地メディアに「国民的スナック」と呼ばれるまでになりました。年間売上は約100億円規模で、直近3年も年平均2割成長。2010年にチェンナイで現地生産を始め、2015年に北部ハリヤナ州へ第2ライン、2023年に第3ライン、2026年には第4ラインが稼働しました。16年間にわたって、工場も販路も価格も自社主導で握り続けたことが、この地位を作りました。亀田製菓と同じ「外国のお菓子をインドへ」という挑戦でも、決定的に違うのは「ハンドルを誰が握っていたか」という点です。
もう一つの教科書がMondelez(モンデリーズ)の「オレオ」です。2010年にイギリスのCadburyを約190億ドルで買収し、翌2011年にそのCadburyブランドと販路をそのまま活用して「Cadbury Oreo」としてインド展開を開始。価格は5ルピーの3枚パックから。発売から約2年で、クリームビスケット市場のシェアを1%から30%まで引き上げました。天下のオレオが自社ブランド名を半分引っ込めて現地ブランドの軒先を借りた戦略です。「ブランドのプライドよりもインドで売れる設計を優先した」経営判断といえます。
サントリー・キッコーマン・ヤクルトの戦略に共通するもの
日系企業にも、設計で勝っている事例があります。
サントリーのウイスキー「Oak Smith(オークスミス)」は、日本からの輸入品ではなくスコッチモルトやバーボンをインドで現地ブレンドする商品として設計されています。クリケットIPLの人気チームとのマーケティングも含め、徹底的にインド仕様。「日本の高級品をそのまま持ってくる」のではなく、インドの飲み方と価格帯から逆算した商品設計です。発売から7年で年間200万ケースに届く勢いです。
キッコーマンは、小売店の棚で正面から戦うのではなく、業務用の「インド中華」という巨大業態に特化しました。ベジタリアン向けのベジ用オイスターソース、料理が色濃く仕上がるダークソイソースをインド専用に開発し、一点突破で市場に入り込んでいます。
ヤクルトは2008年から自前のヤクルトレディ販路をコツコツ構築し、ヤクルトレディ経由の方が安く買える価格設計にした上で、マンゴー味の開発や医師・栄養士との連携、ボリウッド女優のアンバサダー起用で市場を啓蒙しながら成長。2023年時点で1日約22万本の販売に達しました。それでも世界販売の1%未満——18年かけてもなお「仕込みの途中」です。インドのBtoCがいかに長い時間軸を必要とするかが、この数字に凝縮されています。
これらを並べると、勝っている会社の共通項は商品力やブランド力ではなく、「狙った価格帯の商品を、狙った売り場へ届ける手段を、自社の手で握っていること」にあるように見えます。ロッテのように自社工場で設計する、オレオのようにブランドと販路ごと買収する、キッコーマンのように業態を絞り込む、ヤクルトのように販売網を自前で積み上げる——手段は異なっても、「届ける設計」を徹底的にコントロールしている点は共通しています。
インド飲食参入前に答えるべき「2つの問い」
問い1:販路と価格の決定権を誰が握るか
商品の魅力やブランドを語る前に、この問いに答えられるかを確認することをお勧めします。
「インドに強いパートナーがいます」だけでは答えになりません。そのパートナーの販路はあなたの商品の価格帯と相性が良いか。合弁や少数出資で入るなら、売れ行きが想定と異なったとき、価格改定・販路変更・追加投資のハンドルを誰が握れるのか——株主間契約のレベルで合意しておくことが必要です。あわせて、撤退時の条件(株式の売り先と値決めのルール)も入口の段階で決めておくことです。
なお、最初からインド全土やキラナを狙わなくても構いません。クイックコマースと都市部のモダントレードに販路を限定し、その販路で成立するブランディングと価格設計から逆算する。あるいはキッコーマンのように特定の業態に一点突破する。「小さく入ること」自体は問題ではなく、「どの売り場で誰に売るかが中途半端になること」が問題です。
問い2:州ごとの規制を誰がどの粒度で管理し続けるか
ポイントは「進出時に確認する」だけでなく、「進出後も管理し続けること」ができるかどうかです。
Bira 91が示したのは、ライセンスは一度取ったら終わりではなく、社名変更という一見無関係なコーポレートアクション1つで吹き飛びうるということです。お酒なら州ごとのライセンスとラベル登録の年次更新。輸入食品なら、FSSAIライセンスに加え、「輸入時点で賞味期限の6割以上が残っていないと通関できない」というルールも存在します(出典:JETRO)。
船便で1カ月かかる商品の賞味期限設計、ラベルの言語要件、州ごとの表示規制——このあたりを、展開する州ごとに「ライセンスの種類・登録番号・更新期限・担当者」を並べた台帳にして回し続けることが必要です。地味に聞こえますが、Bira 91の13億円の在庫は、まさにこの台帳管理の不備によって失われました。そして社名変更や本店移転などのコーポレートアクションを打つ前には、必ず「この変更は州のライセンスにどう波及するか」を規制側から先に確認する——この順番を誤らないことが重要です。
この2つの問いの土台として、もう一点だけ。「何年の時間軸で、どこまでの赤字を許容し、どのマイルストーンを設計し、どこまで来たら撤退するか」を入口の時点で決めておくことです。チョコパイは16年、ヤクルトは18年かけてもなお道半ばです。逆に言えば、亀田製菓の撤退があれほど整然としていたのは、撤退ラインを最初から持っていたからかもしれません。
本記事でお伝えしたかったことは、インド市場をネガティブに捉えることではありません。インドの外食市場は年率二桁成長を続けており、都市部のプレミアム需要もクイックコマースも着実に拡大しています。亀田製菓の商品を買い取ったLT Foods自身が、まさにこれからその市場で勝負しようとしているわけです。問われるべきは市場の難しさではなく、自社が許容できる時間軸と、経営のハンドルの握り方です。