インド進出はシンガポール・タイ経由で通用するか|税務と人材の論点

「うちはシンガポールに地域統括があるので、インドも出張ベースで見られます」、「タイで20年以上工場をやっているので、彼らに任せておけばインドは大丈夫」。このようなコメントをこれまで何度も聞いてきました。実際、ジェトロが実施した調査によると、シンガポールの日系統括会社87社のうち、約6割がインドを管轄に入れています。そのため「ASEANの延長でインドを見る」というのは、非常に自然な発想なのだと思います。
ただ一方で、シンガポールからリモートでインドの事業をサポートしているが、正直この方法では限界が見えてきた、あるいは、タイと同じように日本語を話せる現地の人を探そうとしたがまったく見つからずに困っている、といった声もよく聞こえてきます。
そこで本記事では、シンガポールとタイからインド進出を考える上で、それぞれの強みと気を付けるべきポイント、そして「タイの日系工場をインド人スタッフの研修先にできるのか」というスキームについて、トヨタが20年前から行っているのになぜ他社にあまり広がっていないのか、という論点についてもご説明します。
シンガポール経由のインド進出──税のためではない、では何のためか

まずはシンガポールから見ていきます。統括会社がない会社でも、「シンガポール子会社をインド法人の株主に入れた」「シンガポールから出張ベースでインドを見ている」という会社は少なくありません。
シンガポール経由でインド事業を見る4つの価値
シンガポール経由でインド事業を見る本当の価値は、主に4つほどあると考えています。
- 1つ目は、米ドル建てで資金を集めて動かしやすいことです。
- 2つ目は、英米法ベースの契約締結がしやすく、紛争解決の場所としても使えることです。
- 3つ目は、インドで稼いだ配当や売却益をシンガポールで受けて、日本を経由せずにASEANに再投資できることです。
- そして4つ目、これが最も大きいのですが、シンガポール国内で育ったインド系の従業員候補者を見つけやすいことです。
実際、私がこれまでご支援してきた企業様においても、シンガポールで管理部門にいたインド系社員をインド本国に駐在員として送っているケースがあります。「インド人社長にしてから売上が大きく伸びた」という声も聞いたことがあります。
日本企業にはシンガポール経由の税務メリットがほぼない
ここからが本題ですが、「これまで説明した4つだけでなく、シンガポールから投資すればそもそも税金が安くなるのではないか」と思っている方も多いと思います。これは、昔はそのような側面もありましたが、今ではもはや古い考え方になっており、税務メリットについては日本企業にはほぼ当てはまりません。
日本とインドの租税条約では、配当も利子もロイヤルティも技術料も、源泉税はすべて10%です。日印租税条約における技術料の定義が広い点は別途留意が必要ですが、シンガポールとインドの条約では配当は10%か15%、利子は15%、ロイヤルティは10%です。すなわち、源泉税に関しては同じどころかむしろ税率が高くなってしまい、シンガポールから投資する税制上のメリットを見出しにくいという側面があります。株の売却益に対する課税も、2017年に租税条約が改正されて日本と同じになりました。たしかに、アメリカ系やイギリス系の企業にとっては、本国との条約の税率が高く設定されているため、シンガポールを経由することに意味を見出せますが、日本企業の場合にはそれがありません。
シンガポール法人の「事業の実体」がインドと日本の双方で問われる
では逆に、シンガポール経由でメリットを見出していた企業が今、どのような点で課題に直面しているかというと、それは「事業の実体」です。2026年1月に出されたインド最高裁のある判決は「居住者証明書があったとしても条約の恩典は自動的に認められるものではない」と述べていますが、まさにその2週間後に、デリーの税務審判所がシンガポール法人そのものを実態のない法人だと認定した事案もあります。言い換えると、従業員ゼロ、取締役5人のうち3人がアメリカと台湾在住で、かつ、シンガポールで取締役会を開いたことになっているものの航空券もホテルの領収書等の根拠証憑も確認できず、役員報酬も支払われていない。すなわち「単なるペーパーカンパニー」だったわけです。
知っておくべきことは、日本の税務当局も同じところを見ているということです。日本には外国子会社合算税制、いわゆるCFC税制やタックスヘイブン対策税制と呼ばれるものがあり、税金を払いたくないからといって税率の低い国に法人をつくったとしても、その外国子会社の内部留保に対しても日本で課税する、という税制があります。シンガポールの法人税は17%なので、日本よりも税率が低いわけです。そのため「そのシンガポール法人にきちんと事業の実体があるか」を見られますが、国税庁のQ&Aにおいても、現地で開いた取締役会の議事録や、役員報酬を現地法人が負担しているかどうか、現地で本当に事務所を使っているかなどの基準が掲載されており、当局にしっかりチェックされます。言い換えると、インド側で見られているものとほぼ同じです。すなわち、日本本社の稟議ですべて決めている「名ばかりのシンガポール法人」は、インドでも日本でもその「実体」をチェックされる時代になっている、ということです。
出張ベースで見る場合のPE(恒久的施設)課税リスク
もう1つだけ補足します。シンガポールから出張ベースでインドを見ていると、PE、すなわち恒久的施設に対する課税リスクを抱える可能性があります。シンガポール・インドの租税条約では、グループ会社向けの役務提供は年間30日、それ以外は年間90日を超えると課税拠点とみなされる可能性があることとなっています。しかも最近の最高裁は「社員一人ひとりの滞在日数ではなく、事業として何日ぐらい継続しているかで見る」という考え方をしています。すなわち、30日ルールを守っていても安心ではありません。日本・インド条約にはサービスPEの条項がありませんが、固定的な場所PEや代理人PEは同じなので、いずれにしても注意が必要です。
タイ経由のインド進出──製品は移植できない、仕組みと人は資産
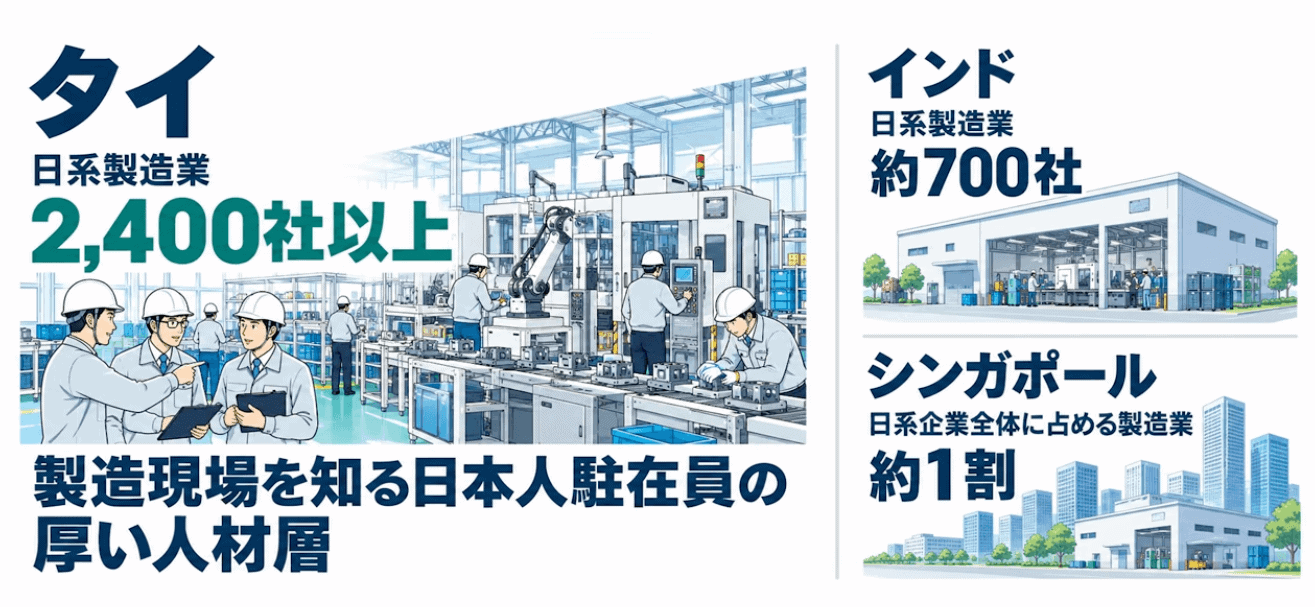
タイについても見ていきます。インドに工場がない会社でも、タイ経由で部品を入れていたり、タイ駐在経験者がインドの責任者を兼務していたりするケースは多いので、これも他人事ではありません。
まずタイの特徴として、日系の製造業はタイ国内に2,400社以上もあると言われています。インドの日系製造業は約700社、シンガポールでは全体の1割ほどしかなくかなり少数なので、「製造現場を知っている日本人駐在員」の層の厚さが、インドやシンガポールとは比べものにならないほど大きく異なります。
「タイで売れた製品」をそのまま持ち込むリスク
ただ、ここからが重要なのですが、「タイで売れた製品」をそのまま持ってくるパターンはほぼうまくいかないので注意が必要です。
三菱のパジェロスポーツはタイでは看板車種のひとつですが、インドでは2014年頃に年2,000台くらい売れたのがピークで、撤退直前の10カ月は約30台でした。月3台しか売れていなかった計算です。トヨタのハイラックスも月300〜400台です。ホンダのブリオもインドで2012年ごろは月3,000台近く売れていましたが、規制対応も重なって2018年に生産終了しています。
一方で、ホンダがタイに開発拠点を置いて新興国向けに作ったアメイズや、トヨタのイノーバやフォーチュナーなどはインドでしっかり売れています。すなわち、タイで売れている車種をそのまま持ってきたものは撤退したが、インド向けに開発された車種はきちんと残っている、ということです。
インドからタイへ、インドから世界へという逆の流れ
しかも、ここ1〜2年は逆の流れも出てきています。スズキ自動車は2025年末にタイでの四輪生産をやめて、インドなどから完成車を輸入するモデルに切り替えましたし、ホンダの二輪はグジャラート州で生産されているエンジンをすでにタイに供給し始めています。さらにトヨタは、報道によると、ベンガルールの研究開発拠点を2027年までに1,000人規模にする計画であるとも発表しています。すなわち、商流がインドからタイへ、インドから世界へ、というビジネスの潮流も生まれ始めています。
タイの現場マネジメントはインドでは通用しない
あと、もう一つ興味深いのが、タイの現場の「運用」はそのままインドにコピーしない方がよい、という話です。当然のことではありますが、同じアジア圏とはいえ、タイとインドはビジネス習慣だけでなく、国民文化も宗教観もまったく異なります。そのため、タイで鍛えた現場マネジメントは、インドではそのままでは通用しない可能性が高いわけです。
たとえば典型的なのが会議の進め方です。集団主義の傾向が強いタイでは、従業員に新しい方針を説明すると、おそらくみなニコニコうなずいて「カー」「クラップ」と返し、反論や質問はほとんど出ないケースが一般的なのではないかと思います。ところが翌週になっても誰も動いていなかった、という経験はタイ駐在の方なら一度は身に覚えがあるのではないでしょうか。そのためタイでは、会議のあとに個別に声をかけて本音を聞き出す、というプロセスがかなり重要だという話を聞いたことがあります。一方で、インドで同じ説明をすると、途中から手が挙がってさまざまな質問が出たり、話す人によっては反論も出てきたりします。30分の予定が1時間を超えることも日常茶飯事です。タイ帰りの日本人にはインド人は反抗的に見えるかもしれませんが、インドではこれが「真剣に聞いている」という、むしろポジティブなサインでもあります。
社内イベントもわかりやすい例です。タイであれば、夜に全員で同じ料理を囲んでビールで乾杯すればおそらく盛り上がります。ただ、インドで同じことをすると、そもそも人が集まらない可能性すらあります。夜ではなくランチの方がよい傾向がありますし、ベジとノンベジの区別、お酒を飲まない人、ジャイナ教徒のようにニンニクや玉ねぎを避ける人、イスラムのハラールへの配慮が必要となるケースもあります。そのため、単一的なメニューで全員を満足させるのはほぼ不可能ですし、飲みニケーションを通じて夜に親睦を深めようと思っても、そもそも実現しないことも多々あります。
すなわち、タイで求められるのは「空気を読み、場を和ませる筋肉」、インドで求められるのは「英語で的確に伝え、議論や多様性を受け止める筋肉」です。使う筋肉の場所がまったく異なるので、ここは事前に理解しておく必要があります。
タイの日系工場をインド人スタッフの研修先にする──トヨタは20年前から実践
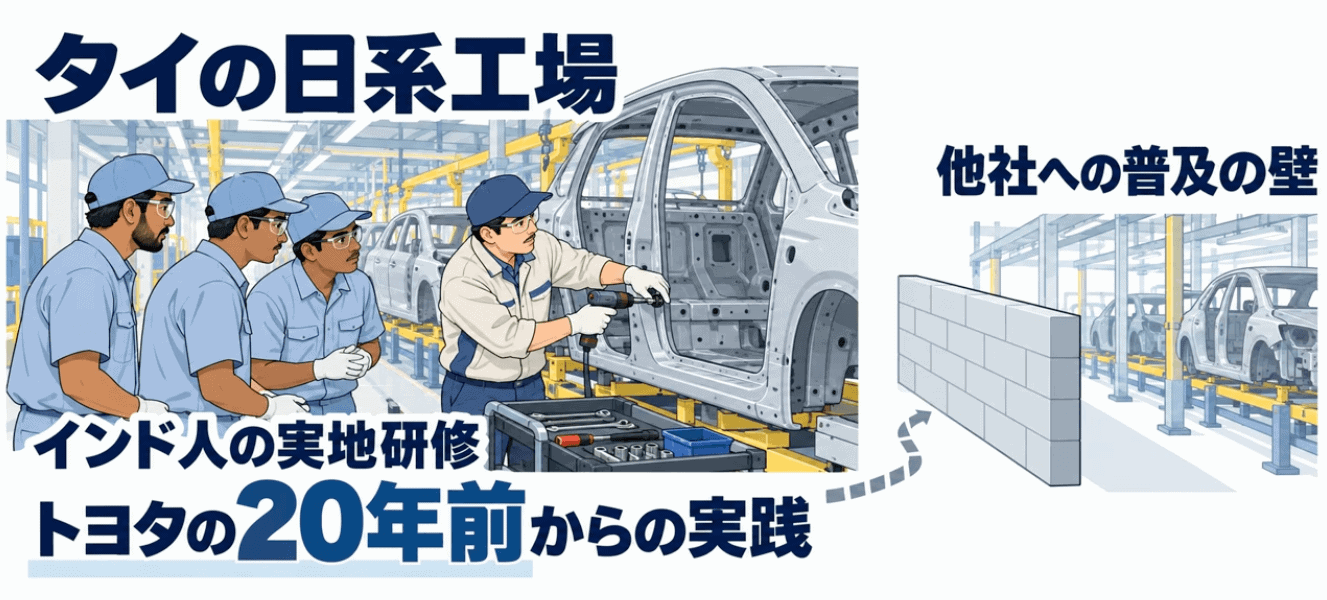
ここからが本記事で一番お伝えしたかった内容です。タイに工場がある中堅中小企業や、インド工場の中核人材がなかなか定着しない会社に向けてぜひお伝えしたいのが、「タイの自社工場を、インド人スタッフの生産現場研修先にできないか」という論点です。これは実は机上の空論というわけではなく、トヨタが20年前から行っていることです。
トヨタのタイ人材育成拠点とインド工場
トヨタはタイに、アジア太平洋全体の人材育成拠点を2005年に作り、翌年から研修を始めています。インド工場のトレーナーは最初は日本で認定を受けていたようですが、タイに拠点ができてからはタイで訓練と認定を受けるようになっているそうで、2007年にはタイのチームがインド工場に出向いて初めての基本技能訓練を行ったという記録もあります。そして、2012年に発表された論文では、トヨタの社内技能コンテストでインドはタイに次いで2位だったという記録も残っています。2015年時点でタイの人材育成拠点はスタッフ65人(うち日本人は4人)ということですが、2025年の公表資料においても、タイのバンポー工場内で8カ国の関連会社を支援する地域ハブとして紹介されており、引き続き関連会社の工場トレーナーを育成・認定しているものと思います。
ダイキン・日立エレベーターもタイを研修先に
製造現場研修をタイで実施するトヨタに対して、ダイキンのインド法人も採用ページで、社員の海外研修先として日本・シンガポール・中国と並んで「タイ」を明記していますし、また、日立エレベーターのインド子会社も「日本・タイ・シンガポールで研修」と公式サイトでうたっていますが、おそらく他にもタイを研修先として設計している企業は少なからずあるのではないかと思います。そもそも非常に近いのです。チェンナイから飛行機で約3時間半、デリーから約4時間半で、タイは日本と比べても意外にもインドから近いわけです。
インド人側の反応──「実務を通じた学習」を重視
インド人側の反応はどうかというと、デロイトの2025年の調査で、インドのZ世代の94%、ミレニアル世代の97%が「実務を通じた学習」がキャリア成長に最も役立つと回答しています。世界平均が89%なので、現場で学ぶことを重視する人の比率が、インドは他の国と比べても高いのです。しかも「仕事でタイに行ける」ということは、インドでは非常に大きなインセンティブになり得ます。この5年10年で飛行機に乗ったことがあるインド人は急増しましたし、初めて海外に行ってきたというインド人も最近はよく耳にしますが、仕事で海外に行けるインド人はまだごくわずかです。
タイでのインド人研修が他社に広がらない3つの理由

では、なぜそこまで他社に広がっていないのかについても考察しておくと、おそらくは制度の問題、言語の問題、そして構造上の問題という3つの問題が背景にあるのではないかと考えています。
制度の問題──タイのビザと労働許可
まず1つ目の制度の問題については、主にタイ側のビザと労働許可制度です。ビザについてはタイに限りませんが、日本人とは異なり、インド人は世界各国のビザ取得のハードルが高かったり、時間がかかってしまったりするケースが多くあります。ちなみに、日本人のパスポートは世界的にもかなり強力で、ビザなしで入国できる国は188ヵ国と世界第2位です。それに対してインドは55ヵ国しかなく81位です(Henley Passport Index、2026年7月21日発表の20周年記念版)。そして、インド人のビザについては、2024年7月からインド人は商用も含めて60日ノービザでタイに入国できた時期もありましたが、結局2026年9月15日から観光目的の30日に縮小されてしまいました。タイ外務省も「観光目的のみ」と明言しています。そのため、企業が研修でインド人をタイに入国させるのであれば、ノンイミグラントのBビザを事前に取得しておく必要があります。しかも、タイの法律は入国目的の「ビザ」と就労目的の「労働許可」が別制度なので、ビザを取得しても、現場でラインに立つ研修・訓練を受けるのであれば別途労働許可も必要という整理になります。そのため「気軽に研修に送れる」わけではありません。
ちなみに、やや余談になりますが、インドとタイの租税条約には「技術上の役務」に対して課税する条項がありません。そのため、タイ法人がインド法人に研修料を請求しても、タイ法人のPEがインド国内になければ、インドからタイ法人に海外送金する際の源泉所得税は、過去の判例上ゼロとなっています。実際にマッキンゼーやミシュランなどのタイ法人が法廷で争って勝っています。一方で、もし日本本社が同じ研修を実施してインド法人に請求すると、日印租税条約において10%の源泉税がかかります。すなわち、この点においては「タイから教える方が税務上メリットがある」ということになります。
言語と文化の問題
2つ目の問題は言語と文化です。英語能力指数のランキングで、タイは123カ国中116位と、実は日本よりもさらに下です。タイ人の現場リーダーが英語でインド人に教えるというのは、正直非常に難しいわけです。ではなぜトヨタにはできるのかというと、研修内容が標準化された作業票や視覚的な教材に落とし込まれており、過度に言語に依存することなく研修を実施できるからです。それと、私がタイ駐在員の方から話を聞いている限りでは、「上に質問しない」タイ人と「まずは主張する」インド人の文化的な相性があまりよくないという噂も聞こえてきます。このあたりは人によっても捉え方がまったく異なると思うので、あまり過度な偏見を持たない方がよいとは思いますが、とはいえ、技術や知識を教える、もしくは教わる際に、異文化の理解という意外に見落とされがちな課題を軽視すると、研修がまったく機能しない事態にもなりかねません。これでは本末転倒です。研修というのは受講者のやる気の問題ではなく、ある種、教える側と教わる側の「関係性」によっても決まってしまう可能性があると日々痛感しています。弊社関連会社INDIGITALでは、社会心理学者ゲールト・ホフステード氏が開発したCWQ認定アソシエイトの国際資格を持ったメンバーが多数おり、企業様ごとの文化に寄り添った異文化研修サービスをご提供しています。そして、CWQアセスメントを皆さん自身が受けることで、自分自身の文化や職場のチームの文化を数値化することができます。たとえば、御社のインド駐在員やインド人従業員の文化の違いを見える化することで、見えないストレスの所在やその潜在的原因に気づくきっかけをつくったり、異文化理解の本質を体系的に学んでいただくことで、職場のストレスを軽減し、リーダーシップやチームワークを高めていただける研修サービスをご提供していますので、ご興味のある方はお問い合わせください。
構造上の問題──基礎研修はインド国内で行うしかない
さて、話を戻しますが、最後の3つ目は構造上の問題です。これは、そもそもインド国内の生産規模がまだ大きくないほとんどの日系製造業者にとって、「海外研修に送るに値する人材がまだ少数」という事情もあると思います。さらに、インドの生産現場の研修は、5Sから始まり「きちんと並ぶ」「きちんと歩く」「私語を慎む」といった基礎的なところから重点的に実施する必要がありますが、ダイキンのインド工場を取材した記事には「トイレの使い方を知らない人もいる」とまで書かれており、2019年の時点で12日間の導入研修のうち、最初の3日は工場のルールを教えるだけだったようです。経営学の雑誌がインドの日系製造業4社を調査したレポートにおいても、「規律に問題がある人が多い」「掃除はハウスキーパーの仕事だと思っている」「5Sの秘訣はとにかく毎日言い続けること」といったコメントが出てきます。マルチ・スズキやデンソーの日本式ものづくり学校も、規律・時間厳守・5Sをカリキュラムの柱にしています。農村から来た製造未経験の人を採用するのが普通なので、このあたりの研修はインド国内で足りるというより、むしろインド国内で行うしかないわけです。
そのため、わざわざタイに研修に送る価値が出るのは、基礎がしっかりできているトレーナー層や、品質管理などの領域の中核人材だけという可能性はありそうです。そして、そのあたりの層に対しては、むしろ日本研修の方が費用対効果が高いという事情もあります。なぜかと言うと、AOTSという海外産業人材育成協会の受け入れ研修において、中堅・中小企業なら国が費用の3分の2、大企業でも3分の1を補助してくれるからです。ただし、これは誰でも使えるわけではないので念のため簡単にご紹介しておくと、研修生は20〜50歳で管理監督か指導的な立場、原則として高等教育を修了した人、研修の中身は「現地で初めて導入する新技術」であること、来日期間の3分の1は座学、というさまざまな条件が付いてきます。言い換えると、日本政府の補助は、まさに「基礎を終えた中核層に新しい技術を教える」ときに活用できる制度で、現場の基礎研修や反復研修には使えないわけです。そのため、「インド人を研修目的でタイに送る」ことが費用対効果としてきちんと成立するのは、トヨタのように中核層を「認定する仕組み」まで作れている会社にどうしてもなってしまうのではないかとも感じます。逆に言えば、仕組みをきちんと整えれば、タイに工場を持つ中堅企業にとって、インド人の中核人材を定着させる突破口にできる可能性もあります。
「似ている」という思い込みがインド進出を難しくする

ここまでシンガポールとタイを見てきましたが、ここから私たちが学ぶべきことが1つあります。
心理的距離のパラドックス
経営学においても、カナダとアメリカを舞台とする「心理的距離のパラドックス」という有名な研究があります。1996年のやや古い論文ですが、わかりやすい研究なのでご紹介します。カナダとアメリカは言葉も同じで、国境を挟んで文化も商習慣も似ています。そのため、カナダの企業から見れば「アメリカはカナダの大きい版」のように見えます。すなわち、当時のカナダの企業は、ヨーロッパやアジアに進出するよりも先に、まずはアメリカへ出ていったと言われています。ただ、アメリカに進出したカナダの小売企業32社を調べたところ、きちんと事業を立ち上げられたのはわずか7社、わずか22%だけだったということです。文化も言語も異なる遠い国で失敗したのであればまだわかりますが、最も近く、最もわかっているはずの国で、8割近くの企業がつまずいたという結果から「心理的距離のパラドックス」と言われています。
ここから得られる考察は非常に重要だと考えています。似ていると思っているから、進出前に本気で調べない。自分たちのやり方をそのまま持ち込んでしまいがちになる。そして、実際に行ってみると「小さいけれど決定的な違い」が次々と見えてくる。しかも、似ていると思い込んでいるからこそ、その違いに対して「自分たちのやり方の方が正しい」と解釈してしまう。すなわち、いつまでたっても学習のスイッチが押されないまま走ってしまうわけです。「似ているという思い込みが、決定的な違いを学ぶことを妨げてしまう」。似ていると思った瞬間に、人は学ぶのをやめてしまうのです。
シンガポール・タイとインドの決定的な違い
実際、シンガポールやタイとインドとの間に、ある種無意識的に共通項を見出して、うっかり油断してしまうというのは人間の心理として自然です。事実、シンガポールでは家庭で最も使う言語が英語という人が48%もおり、インド系の国民も多くいます。法律はインドと同じ英国法由来です。タイはタイで、日本人駐在員のタイでの成功体験がむしろインド進出の障害となってしまう人さえ見受けられますし、文化圏の研究においてインドと同じ「南アジア」のクラスターに分類されているという事実もあり、極論、結局は同じ人間なのだからお互い尊重しながらやっていけばなんとかなる、とうっかり油断してしまいがちです。
ただ、見方を変えると、当然ですがさまざまな違いが目につきます。インド系シンガポーリアンはタミル系が多数派で、同じインド人とはいえ、北インドのヒンディー語圏のインド人とは似て非なる存在です。そもそも、インドはEUのようなものだと言われますが、インドの中に「もう一つのASEAN」が入っているようなものとも言えます。タイを見ていた人が、明日からシンガポールもマレーシアもミャンマーもカンボジアもまとめて見るように言われるようなものです。インドの場合、もちろん通貨は共通ですが、州ごとに公用語も労働法も電力料金も許認可やライセンスの仕組みもすべて異なります。宗教も価値観も多種多様で、所得格差も教育格差も非常に大きいのです。「1つの国=1つの制度」という都市国家や中央集権的制度を前提とした感覚で来ると、一発で行き詰まってしまいます。そのため、「シンガポールから非常勤でインドを兼務させよう」や「タイで経験のある人を送り込むから安心」といった油断が、インドにおけるビジネスチャンスを潰してしまいかねないと考えています。
だからこそ、私は基本的にシンガポールやタイからインドをリモートで見るのは難しいと考えています。インド市場の巨大さ、中長期的に続くインドの重要性に真正面から向き合い、むしろインドはシンガポールから本社に大政奉還する。さらに言えば、インドに地域統括拠点を作ってアジア・中東・アフリカを統括するぐらいがちょうどよいのではないかと感じます。このあたりはすでに日系企業でも同様の動きが出てきており、別の動画でも解説していますので、ご興味のある方はぜひご参照ください。
【なぜ今?】日本企業のインド進出が「拠点設置」から”本社移転”へ!スズキ・TDKが踏み切った理由
インド進出で何を持ち込み、何を作り直すべきか──EORによるスモールスタート

シンガポールからリモートで見る。タイの統括が非常勤で兼務する。これが機能しにくい理由は、ここまでご説明したとおりです。ただ、だからといって、いきなり現地法人を作って工場を建てるのは、ハードルが高いことも事実です。
そこで私がおすすめしているのが、雇用代行(EOR)と呼ばれる仕組みを使ったスモールスタートです。現地法人を作らずに、インドにある雇用代行会社が雇用主となって、日本人を1人インドに常駐させる。そして、インド人を2〜3名採用して、インド市場の調査を進めながら芽が出そうなビジネスの種を見つける。駐在体制に必要なさまざまな契約や給与計算、税務申告などのバックオフィス機能はすべてEOR側に任せてしまい、まず自社は「人と仕事」に集中できる環境をつくってしまうわけです。すなわち、近い将来、本格的にインドに参入することを前提に、コストとリスクを抑えながら、試験的にインドに「住んでみる」わけです。リモートでも非常勤でもなく、常駐です。しかも新規事業を立ち上げる覚悟で乗り込む必要があるので、社内トップクラスの人材を送り込む必要があります。ここが最も重要なポイントです。
トライアル期間にやるべき3つのこと
このトライアルの期間にやるべきことは3つあります。
- 1つ目は、インド市場向けの開発・調達の基盤づくりです。自社の商品・サービスをどのようにインド仕様にローカライズすべきかを知るには、人がインド現地に常駐することが必須です。
- 2つ目は、インド人材のマネジメント経験と協業経験です。英語で遠慮なく意見をぶつけてくる人たちと、悪い報告が上に上がってこないインド特有の構造を、1〜2人のチームで先に経験しておくことです。
- 3つ目は、将来のリーダー候補の育成です。良い人材との出会いには偶発的な出会いも含めて時間がかかり、さらに人が育つにはもっと時間がかかります。そのため、ここはなるべく早く始めておく必要があります。
もちろん、1人の駐在と数人のインド人採用で、売上がすぐに立つわけではありません。ただ、製造業がインドで勝つには、最終的にはインドで作る、Make in Indiaが大前提になります。インド特有の輸入手続きを理解しておくことも、現地仕様へのカスタマイズの重要性や顧客のニーズを把握することも、すべてはそこに向けた準備期間と位置付けておく必要があります。インドで製造をするタイミングが10年後になったとしても、10年後にいきなり工場を建てる会社と、10年前から顧客と仲間と調達先との関係性を積み上げてきた会社では、立ち上がりの速さと持続可能性がまったく異なります。シンガポールやタイでの20年は、インドでの「最初の3年」の代わりにはなりません。しかし、その3年を今から始めることが非常に重要です。
トライアルから本格参入に切り替える3つのサイン
最後に、私がご支援している企業様でよく見られる「トライアルから本格参入に切り替えるサイン」があるように思うので、参考までに3つご紹介します。
- 1つ目は、顧客が日系中心から地場・欧米系に広がったときです。
- 2つ目は、インド人スタッフが日本人抜きで商談を回し始めたときです。
- そして3つ目が、インド事業のリーダー候補が育ったり、最高のビジネスパートナーが見つかったりしたときです。
この3つのうち1つでもその兆候が出てきたら、インドへの本格投資に踏み切るかどうかを判断するタイミングが来ていると言えるのではないかと考えています。
まとめ:シンガポール・タイ拠点からのインド進出で押さえるべき3つのポイント
以上、本記事の内容をまとめます。本記事のポイントは3つです。
- 1つ目、シンガポール拠点やタイ拠点は、アジア圏という共通項や物理的な距離の近さから、リモートかつ片手間で対応されがちで、油断しやすい。
- 2つ目、シンガポールは「統括機能と資金」、タイは「工場と技術」という側面においてインド進出のサポートができるが、最も重要な「市場理解と人」だけは、インド現地に人を常駐させない限り得られない。
- 3つ目、インドに直接持ち込めるものとインド現地仕様にカスタマイズすべきものを区別し、インド進出の検討はEORを活用しながらコスト・リスクを抑え、じっくり時間をかけて10年後のための準備を今から実施すること。
▼ あわせて読みたい関連記事